🥈 La familia Hunt y el acaparamiento de la plata: la historia del "Jueves de la Plata"
1. Introducción
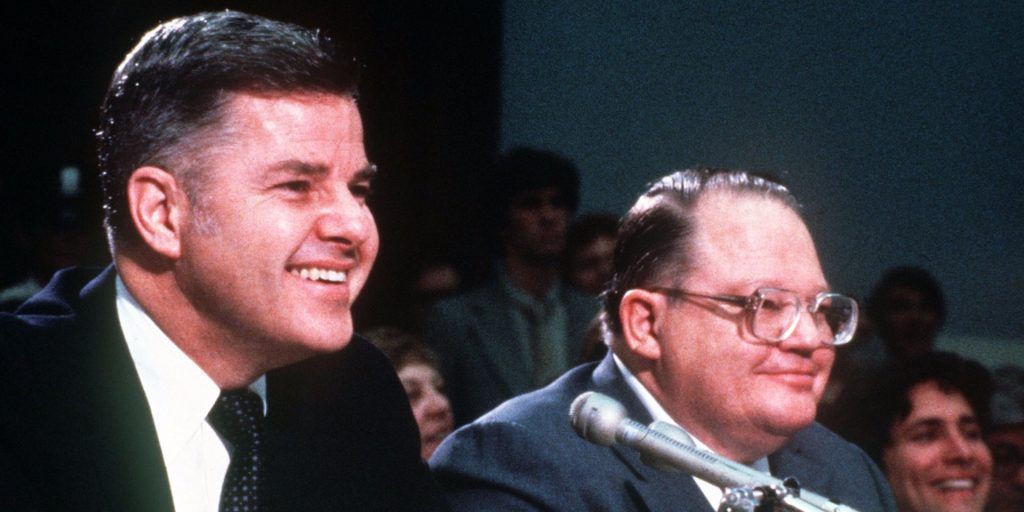
Pocos episodios ilustran tan bien los peligros del apalancamiento extremo y la ambición desmedida como el intento de la familia Hunt de acaparar el mercado mundial de la plata entre 1973 y 1980. Tres hermanos, herederos de una de las mayores fortunas petroleras de Texas, llegaron a controlar una parte tan grande de la plata física y de los contratos de futuros del mundo que consiguieron multiplicar su precio por más de ocho veces en apenas un año. Y, sin embargo, en cuestión de días lo perdieron casi todo.
La historia de los Hunt no es solo la crónica de una especulación fallida: es también un caso de estudio sobre cómo las propias reglas de un mercado pueden cambiar cuando un actor se vuelve demasiado dominante, y sobre cómo el apalancamiento, que amplifica las ganancias en la subida, amplifica con la misma fuerza las pérdidas en la caída.
2. El contexto: inflación descontrolada y la huida hacia activos reales
Para entender por qué una familia ya inmensamente rica decidió apostar buena parte de su patrimonio a un solo metal, hay que situarse en la economía estadounidense de los años setenta. Tras el fin de la convertibilidad del dólar en oro en 1971 y las crisis del petróleo de 1973 y 1979, Estados Unidos vivió una década marcada por una inflación persistente, que en sus peores años llegó a rondar cifras de doble dígito. El dinero guardado en efectivo perdía poder adquisitivo de forma constante, y quienes disponían de capital suficiente buscaban refugio en activos reales —inmuebles, materias primas, metales preciosos— capaces de conservar su valor frente a la depreciación de la moneda.
3. Los protagonistas: los herederos de un imperio petrolero
Nelson Bunker Hunt, William Herbert Hunt y Lamar Hunt eran hijos de H. L. Hunt, uno de los magnates petroleros más célebres de Texas y, en su momento, posiblemente el hombre más rico de Estados Unidos. Al frente de una fortuna familiar estimada en varios miles de millones de dólares, los tres hermanos buscaban diversificar su patrimonio y protegerlo de la inflación. Descartaron el oro —cuya propiedad privada en grandes cantidades había estado restringida en EE. UU. hasta 1974— y centraron su atención en la plata, un metal con demanda industrial creciente, oferta limitada y un mercado mucho más pequeño y, por tanto, más fácil de influir que el del oro.
4. La estrategia: comprar plata física y controlar los futuros
A partir de 1973, los Hunt iniciaron una compra sistemática y masiva de plata, combinando tres vías: la adquisición de participaciones en minas productoras, la compra de plata física para almacenamiento directo, y la toma de enormes posiciones en contratos de futuros negociados en el Commodity Exchange (COMEX) de Nueva York y en el Chicago Board of Trade.
Cuando comenzaron a comprar, la onza de plata cotizaba muy por debajo de los 2 dólares. A lo largo de la década, los hermanos —en ocasiones junto a socios de Oriente Medio— llegaron a acumular entre 100 y 200 millones de onzas de plata, una cantidad que superaba con holgura la producción anual conjunta de los mayores países productores del mundo. Hacia finales de 1979, algunas estimaciones situaban su control sobre la plata físicamente entregable del mercado en más de las tres cuartas partes del total disponible.
Esta concentración no era casual: al controlar una parte tan grande tanto de la plata física como de los contratos que darían derecho a recibirla, los Hunt estaban, de facto, estrangulando la oferta disponible para el resto del mercado, una práctica que en la jerga financiera se conoce como intentar "acaparar" un mercado.
5. El ascenso meteórico del precio (1979 – enero de 1980)
Al igual que ocurrió con LTCM años más tarde, el éxito inicial de la estrategia de los Hunt alimentó su propia expansión. A medida que absorbían plata del mercado, la escasez de oferta disponible empujaba el precio al alza, lo que revalorizaba sus posiciones existentes y les permitía pedir prestado más dinero —usando su propia plata como colateral— para seguir comprando. Fue una espiral de apalancamiento que se retroalimentaba a sí misma: cuanto más subía el precio, más fácil era financiar nuevas compras, y más nuevas compras hacían subir aún más el precio.
El resultado fue uno de los movimientos de precio más extraordinarios en la historia de las materias primas. La plata, que cotizaba en torno a 6 dólares la onza a comienzos de 1979, cerró ese año por encima de los 34 dólares. La escalada continuó en enero de 1980, cuando el metal llegó a rozar los 50 dólares la onza —un incremento superior al 700% en poco más de doce meses—. Se calcula que, en su punto álgido, el valor conjunto de las posiciones de plata de los Hunt —entre físico y futuros— pudo superar los 10.000 millones de dólares, frente a los aproximadamente 2.000 millones que tenían invertidos apenas cuatro meses antes.
La subida no pasó desapercibida. Empresas como Tiffany & Co., que dependían de la plata como materia prima para su joyería, denunciaron públicamente que el acaparamiento estaba encareciendo artificialmente el metal para el resto de la industria.
6. El cambio de reglas: la Regla 7 de la plata
Cuando un solo actor —o un grupo coordinado de actores— llega a dominar de forma tan evidente un mercado, los propios organismos que lo regulan tienden a intervenir para restaurar el equilibrio. El 7 de enero de 1980, el COMEX aprobó la conocida como "Regla 7 de la Plata" (Silver Rule 7), que endureció drásticamente los requisitos de margen para las posiciones en futuros de plata y, poco después, limitó las operaciones exclusivamente a órdenes de liquidación: a partir de ese momento, los operadores solo podían vender posiciones existentes, no abrir otras nuevas.
El efecto fue inmediato. Al no poder seguir comprando para sostener la demanda, y con el crédito que antes fluía con facilidad hacia los Hunt empezando a restringirse, el precio de la plata inició una caída que se aceleraría con el paso de las semanas. A mediados de marzo de 1980, el metal ya se había desplomado hasta rondar los 20 dólares la onza, muy lejos de los casi 50 dólares de apenas dos meses antes.
7. El Jueves de la Plata: el 27 de marzo de 1980
El desenlace llegó de forma abrupta. El 25 y 26 de marzo de 1980, William Herbert Hunt comunicó a sus principales acreedores y sociedades de bolsa que la familia ya no disponía de suficiente efectivo ni garantías para atender las exigencias de márgenes adicionales sobre sus posiciones en futuros.
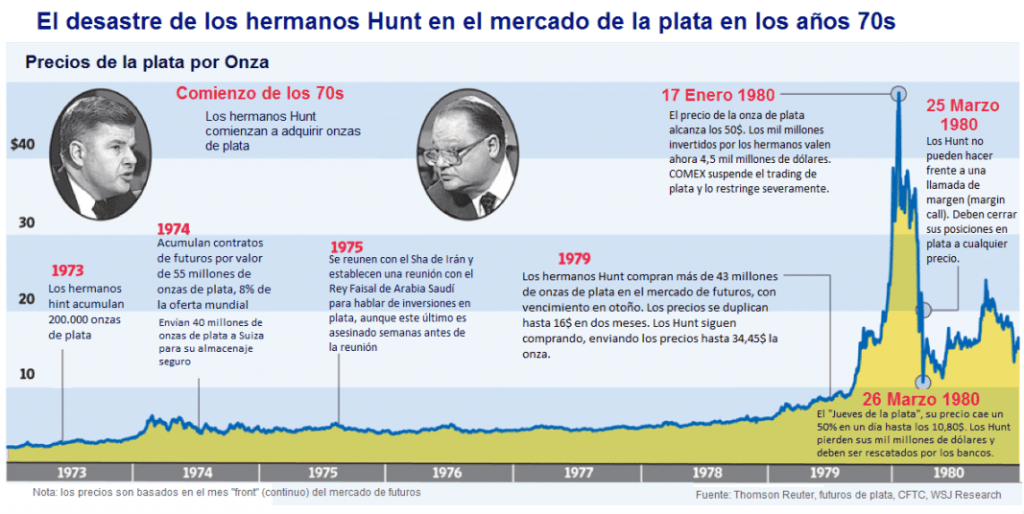
El jueves 27 de marzo de 1980 —fecha que pasaría a la historia como el "Jueves de la Plata" (Silver Thursday)— los Hunt no pudieron hacer frente a una llamada de margen de unos 100 millones de dólares exigida por su bróker, la firma Bache. Ante el impago, Bache se vio obligada a liquidar de forma forzosa las posiciones de la familia en el mercado. El resultado fue un desplome del precio de la plata de en torno al 50% en una sola sesión, desde 21,62 dólares hasta 10,80 dólares la onza.
La magnitud de la caída fue tal que la Comisión de Bolsa y Valores de EE. UU. (SEC) llegó a suspender temporalmente la cotización de las propias acciones de Bache, ante el temor de que las pérdidas asociadas a la posición de los Hunt pusieran en riesgo la solvencia de la propia correduría. Se estima que lo que apenas unas semanas antes representaba una posición con un valor de papel cercano a los 7.000 millones de dólares se convirtió, tras el colapso, en una deuda neta para la familia de aproximadamente 1.700 millones de dólares.
8. El rescate: una línea de crédito para evitar el contagio
Igual que sucedería casi veinte años después con LTCM, el problema dejó de ser exclusivamente de los Hunt en el momento en que su posible impago amenazaba con arrastrar a varias de las firmas de bolsa y bancos que les habían financiado. El riesgo de que el colapso de la familia desencadenara una cadena de quiebras entre corredores y entidades de crédito llevó a un grupo de grandes bancos estadounidenses a organizar, con el respaldo implícito de las autoridades preocupadas por la estabilidad del sistema, una línea de crédito de urgencia por valor de 1.100 millones de dólares para permitir a los Hunt hacer frente a sus obligaciones más inmediatas sin provocar una liquidación descontrolada que hubiera hundido aún más el mercado.
Esa inyección de liquidez evitó una crisis sistémica inmediata, pero no salvó a la familia Hunt de las consecuencias de su apuesta: a cambio del crédito, tuvieron que entregar como garantía buena parte de sus activos, incluyendo participaciones petroleras.
9. Las consecuencias: de la mayor fortuna de Texas a la bancarrota
El desenlace para los hermanos Hunt fue tan severo como meteórico había sido su ascenso. Durante los años siguientes, atrapados en una espiral de deudas, demandas y procesos judiciales, su patrimonio se fue erosionando de forma progresiva. Nelson Bunker Hunt terminó declarándose en bancarrota personal en 1988, con pasivos que superaban los 2.500 millones de dólares.
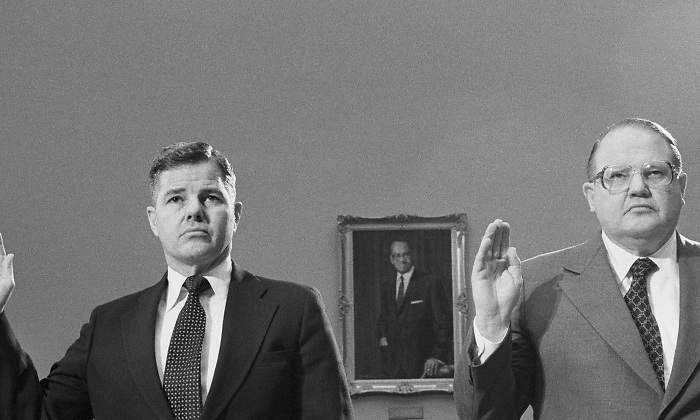
A las pérdidas económicas se sumaron las consecuencias legales. En agosto de 1988, un jurado federal condenó a los hermanos Hunt a pagar más de 130 millones de dólares en concepto de indemnización por conspirar para acaparar el mercado mundial de la plata y por los perjuicios causados a Minpeco, la empresa estatal de comercialización de minerales del Gobierno de Perú, que había sufrido fuertes pérdidas por la manipulación de precios. El episodio quedó así confirmado judicialmente no solo como una apuesta especulativa fallida, sino como un caso probado de manipulación de mercado.
10. Lecciones para el inversor
El caso de la familia Hunt, a pesar de sus más de cuatro décadas de antigüedad, conserva plena vigencia como advertencia para cualquier inversor:
- El apalancamiento extremo convierte una tesis correcta en una posición insostenible. Los Hunt no se equivocaron del todo al anticipar que la plata podía revalorizarse en un entorno de alta inflación; su error fue financiar esa apuesta con tal nivel de deuda que no pudieron sostenerla cuando el mercado se movió en su contra.
- Dominar un mercado pequeño invita a que las reglas cambien. Cuando una posición se vuelve tan grande que distorsiona el propio funcionamiento del mercado, los reguladores y las bolsas tienden a intervenir, y ese riesgo regulatorio rara vez está reflejado en los modelos de quien acumula la posición.
- La liquidez importa tanto como la dirección del precio. Tener razón sobre hacia dónde se moverá un activo a largo plazo no sirve de nada si no se dispone de liquidez suficiente para sobrevivir a las fluctuaciones de corto plazo, especialmente cuando se opera con posiciones apalancadas sujetas a llamadas de margen.
- Las posiciones extremas generan un riesgo sistémico que trasciende al propio inversor. Al igual que ocurriría después con LTCM, el tamaño de la posición de los Hunt convirtió su eventual colapso en una amenaza para todo el sistema financiero, obligando a una intervención coordinada para evitar el contagio.
- La concentración extrema es el opuesto exacto de la diversificación. Apostar una parte tan significativa del patrimonio familiar a un solo activo, por muy convencidos que estuvieran de su tesis, maximizó tanto el potencial de ganancia como, finalmente, la magnitud de la pérdida.
11. El legado: una advertencia que sigue vigente
El "Jueves de la Plata" dejó una huella duradera en la regulación de los mercados de materias primas. Reforzó la capacidad de las bolsas y de la Commodity Futures Trading Commission (CFTC) para imponer límites de posición —cantidades máximas que un solo operador puede mantener— precisamente para evitar que un actor, por rico o sofisticado que sea, pueda llegar a dominar un mercado hasta el punto de ponerlo en riesgo. Más de cuarenta años después, el episodio sigue citándose como referencia obligada cada vez que resurgen episodios de fuerte especulación en los mercados de metales preciosos.
12. Conclusión
La historia de la familia Hunt y la plata es, en el fondo, un espejo de lo que ocurriría casi dos décadas más tarde con Long-Term Capital Management: una estrategia que funciona extraordinariamente bien mientras las condiciones le son favorables, sostenida sobre un apalancamiento que multiplica tanto las ganancias como el riesgo, y que termina colapsando cuando el mercado —o el regulador— cambia las reglas del juego. Para el inversor de hoy, el caso Hunt sigue siendo un recordatorio de que ni la mayor de las fortunas, ni el control casi total de un mercado, protegen frente a los efectos de un apalancamiento excesivo cuando la marea cambia de dirección.
13. Para profundizar
- Fay, Stephen — Beyond Greed: The Hunt Family's Bold Attempt to Corner the Silver Market (una de las crónicas de referencia sobre el episodio).
- U.S. Securities and Exchange Commission (SEC) — informes sobre los sucesos del "Jueves de la Plata" de 1980.
- Archivos judiciales del caso Minpeco S.A. v. Hunt (Tribunal de Distrito de EE. UU. para el Distrito Sur de Nueva York).
Este contenido tiene fines exclusivamente informativos y educativos, y no constituye asesoramiento financiero, recomendación de inversión ni una invitación a comprar o vender ningún producto financiero. Las rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda consultar con un asesor financiero cualificado y evaluar la propia situación y tolerancia al riesgo.
Deja una respuesta