⚙️ Illinois Tool Works (ITW): Análisis Completo para Inversores a Largo Plazo
1. Introducción
Illinois Tool Works, conocida como ITW, es uno de los grandes conglomerados industriales de Estados Unidos y una de esas empresas que casi nadie conoce, aunque sus productos están por todas partes. Fabrica desde fijaciones para coches y equipos de soldadura hasta maquinaria para cocinas industriales, productos de construcción, polímeros y equipos de medición y ensayo.
Su rasgo diferencial no es lo que vende, sino cómo lo gestiona. ITW ha construido su reputación sobre una disciplina operativa muy marcada: pocos productos por cliente, mucha especialización y un foco constante en mejorar márgenes. Esa estrategia la ha llevado a tener uno de los márgenes operativos más altos entre los industriales diversificados.
Para el inversor a largo plazo, ITW destaca por:
- Márgenes operativos en torno al 26-27%, excepcionales para un industrial
- Una racha de subidas de dividendo de más de cinco décadas
- Un negocio muy diversificado, repartido en siete segmentos
- Una política constante de recompras y dividendos
- Una dirección centrada en eficiencia más que en crecer a cualquier precio
Es una acción clásica de calidad industrial: crecimiento moderado, rentabilidad muy alta y reparto de caja constante.
2. Historia de la empresa
Los inicios
ITW nace en 1912 en Chicago, de la mano de Byron L. Smith, con un negocio centrado en herramientas y componentes metálicos. Desde sus primeras décadas se especializó en fijaciones y piezas de ingeniería para la industria, un terreno donde la fiabilidad pesaba más que el precio.
Crecimiento por especialización
A lo largo del siglo XX, la compañía fue creando y comprando negocios pequeños y muy especializados, a menudo líderes en un nicho concreto. En lugar de convertirse en un único gran fabricante, ITW funcionó como una red de empresas autónomas, cada una cercana a su cliente y a su mercado.
La era de la estrategia empresarial
A partir de 2012, bajo la dirección de Scott Santi, la compañía impulsó una transformación profunda de su modelo, conocida como Enterprise Strategy. Sus ejes principales fueron:
- Aplicar de forma sistemática el principio “80/20”, concentrando esfuerzos en los clientes y productos que generan la mayor parte del valor
- Vender o cerrar negocios menos rentables o fuera de foco
- Incorporar innovación guiada por las necesidades del cliente (“Customer-Back Innovation”)
- Reducir complejidad para mejorar márgenes de forma sostenida
La etapa actual
La dirección ha pasado a Christopher O’Herlihy, que mantiene la misma filosofía. La compañía se marca como objetivo superar el 30% de margen operativo hacia 2030, con varios segmentos que ya alcanzan o superan esa cifra.
3. Modelo de negocio y posición competitiva
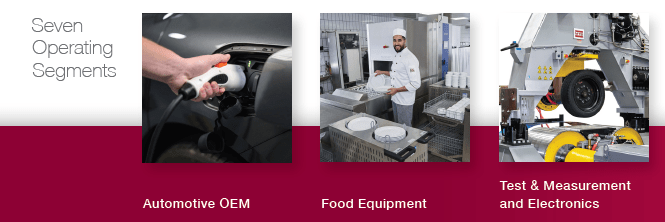
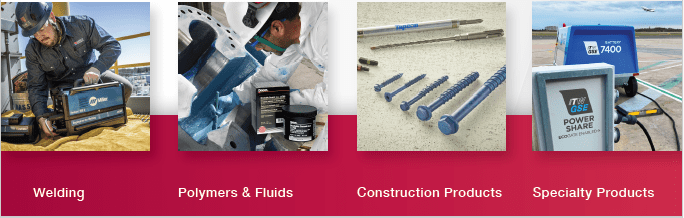
ITW opera con siete segmentos de negocio:
a. Automoción OEM
- Componentes y fijaciones para fabricantes de vehículos
- Muy ligado a la producción mundial de coches, especialmente en Europa y Norteamérica
b. Equipos para alimentación (Food Equipment)
- Equipamiento para cocinas profesionales, restauración y supermercados
- Combina venta de equipos con servicio y repuestos
c. Test & Measurement y Electrónica
- Equipos de ensayo, medición y componentes para electrónica
- Uno de los segmentos con mejor crecimiento reciente
d. Soldadura (Welding)
- Equipos y consumibles para soldadura industrial
- Muy sensible a ciclos de inversión industrial
e. Polímeros y Fluidos
- Adhesivos, sellantes y productos de mantenimiento y automoción
- Negocio con alto componente de consumibles recurrentes
f. Productos de Construcción
- Fijaciones y materiales para obra residencial y comercial
g. Productos Especializados
- Una cartera variada de productos de nicho con aplicaciones industriales y de consumo
Ventajas competitivas clave
- Líder en muchos nichos, con relaciones muy estables con el cliente
- Márgenes muy superiores a la media industrial
- Diversificación real: lo que flojea en un segmento se compensa en otros
- Cultura operativa muy disciplinada, con mejoras de eficiencia medibles año tras año
- Balance sólido y generación de caja muy consistente
- Capacidad para trasladar subidas de costes a precios, aunque con cierto desfase
ITW es más una gestora de negocios industriales de alta rentabilidad que una fábrica tradicional.
4. Evolución de la cotización
La acción de ITW suele cotizar con una prima respecto a otros industriales, por su calidad y regularidad:
- En los últimos doce meses ha oscilado entre unos 239 y 303 USD.
- Tras acercarse a su máximo anual en el verano, ha corregido hasta la zona de 260-265 USD a comienzos de octubre de 2026, aproximadamente un 13% por debajo del techo.
- Su capitalización ronda los 75.000-78.000 millones de dólares.
- En los últimos doce meses ha rendido bastante menos que el S&P 500, lo que muestra que la calidad no siempre se traduce en mejor comportamiento a corto plazo.
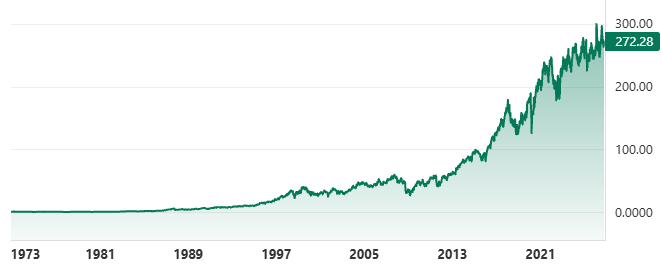
Con un PER en torno a las 23-24 veces los beneficios esperados, ITW no es una acción barata. El mercado paga por su consistencia, pero eso deja poco margen si el crecimiento decepciona. Su beta es relativamente baja, lo que la sitúa entre los valores industriales más estables.
5. Evolución de las principales cifras financieras
Ingresos
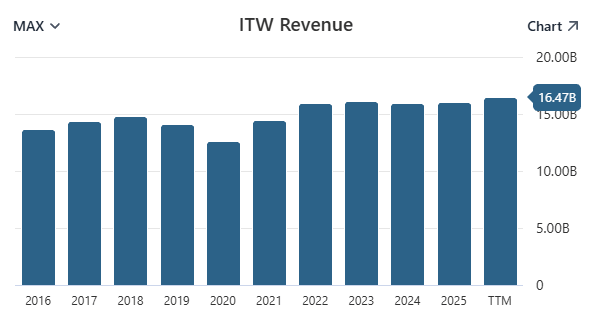
- En torno a 16.000 millones de dólares anuales.
- En el segundo trimestre de 2026, los ingresos crecieron un 6,1% hasta 4.300 millones, con un crecimiento orgánico del 4,5%, el mejor en bastante tiempo.
- América del Norte lideró con un 6,4% de crecimiento orgánico.
Márgenes
- El margen operativo del segundo trimestre fue del 26,7%, con un beneficio operativo récord de unos 1.150 millones de dólares.
- La compañía atribuye buena parte de la mejora a sus iniciativas internas de eficiencia.
- Para 2026 espera un margen entre el 26,5% y el 27,5%.
Beneficio por acción
- El BPA del segundo trimestre fue de 2,84 USD, un 10% más que un año antes.
- La compañía elevó su guía anual a un BPA de entre 11,35 y 11,55 USD, lo que supone un crecimiento cercano al 9% en el punto medio.
Segmentos
- Soldadura creció cerca de un 14% orgánico y Test & Measurement y Electrónica un 10%, los dos con más fuerza.
- Polímeros y Fluidos creció alrededor de un 7%.
- Automoción OEM y Equipos para alimentación se mantuvieron planos, con debilidad en Europa y en los equipos en Norteamérica.
Caja y recompras
- En el segundo trimestre generó unos 630 millones de dólares de caja libre, un 41% más.
- Recompró cerca de 750 millones de dólares en acciones en el trimestre, alrededor del 1% del capital.
ITW no necesita grandes saltos de ventas: le basta con crecer moderadamente, mejorar márgenes y reducir el número de acciones.
6. Evolución del dividendo
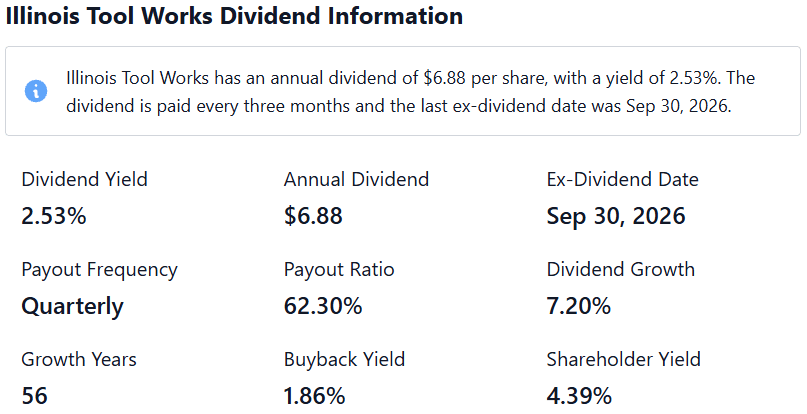
ITW es una Dividend King, con más de cinco décadas de aumentos consecutivos del dividendo.
Datos clave
- Dividendo trimestral vigente: 1,72 USD por acción (6,88 USD anuales), tras una subida cercana al 7% sobre los 1,61 USD anteriores
- Rentabilidad por dividendo: en torno al 2,6%
- Frecuencia: trimestral
- Crecimiento medio a cinco años: alrededor del 7% anual
- Payout ratio: cerca del 60% sobre el BPA previsto para 2026
- Recompras: aportan alrededor de un 2% adicional de rentabilidad para el accionista
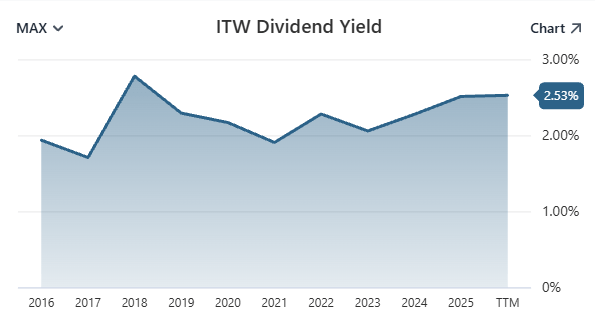
Es un dividendo menos llamativo que el de empresas como Altria, pero bastante más cómodo: crece con el beneficio, deja margen para reinvertir y se apoya en una caja muy previsible.
7. Fortalezas y riesgos
Fortalezas
- Márgenes operativos muy altos y en mejora continua
- Diversificación en siete segmentos y en múltiples mercados finales
- Historial de dividendos de más de 50 años, con crecimiento sostenido
- Generación de caja robusta, que permite pagar dividendo y recomprar acciones
- Dirección con un método de gestión claro y probado
- Mejor ritmo de crecimiento orgánico en el último año
- Todos los segmentos se esperan con crecimiento y mejora de márgenes en 2026
Riesgos
- Valoración exigente: un PER de más de 23 deja poco margen de error
- Dependencia de ciclos industriales y de inversión (soldadura, construcción, automoción)
- Debilidad de automoción en Europa y de equipos para alimentación en Norteamérica
- Desfase entre subidas de costes y de precios, que ya presionó márgenes en algunos segmentos
- Aranceles y comercio internacional, por su cadena de suministro global
- Crecimiento orgánico modesto en comparación con su prima de valoración
- Rentabilidad por dividendo inferior a la de otros valores de renta
- Exposición al tipo de cambio por la parte de negocio fuera de EE. UU.
8. Perfil de inversor y encaje en cartera
ITW encaja en inversores que buscan:
- Calidad industrial a largo plazo, con márgenes y retornos consistentes
- Dividendos crecientes con payout moderado
- Menor dependencia de una sola industria o cliente
- Una acción de crecimiento sostenido, sin grandes saltos
- Un complemento a valores de renta alta, aportando más crecimiento
No es la mejor opción para quien necesita rentas muy elevadas desde el primer día, ni para quien busca valoraciones baratas. Se adapta mejor a quien prioriza la calidad del negocio y acepta pagar una prima por ella.
9. Conclusión
ITW es un ejemplo de industrial bien gestionado: no depende de un producto estrella ni de un ciclo concreto, sino de un método operativo que mejora márgenes año tras año. Su combinación de rentabilidad elevada, caja estable, recompras y dividendos crecientes la convierte en una de las compañías industriales más sólidas del mercado estadounidense.
El principal reto es la valoración. Con un PER superior a 23 y un crecimiento orgánico moderado, el mercado ya reconoce buena parte de sus virtudes, y cualquier tropiezo en márgenes o en la demanda industrial podría pesar sobre la cotización. Es una acción para quien confía en la ejecución de largo plazo más que en una revalorización rápida.
10. Enlaces oficiales de la empresa
- Web corporativa: https://www.itw.com/
- Relación con inversores: https://investor.itw.com/
- Resultados trimestrales y presentaciones: https://investor.itw.com/financial-information
- Información sobre dividendos: https://investor.itw.com/stock-information
- Página de YouTube: https://www.youtube.com/@IllinoisToolWorks
Este contenido tiene un carácter meramente informativo y didáctico. No constituye una recomendación de compra o venta, ni asesoramiento financiero, legal o fiscal personalizado. Los datos de mercado, cotización y dividendo corresponden a octubre de 2026 y pueden haber cambiado en el momento de la lectura. Rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda contrastar la información con fuentes oficiales y consultar con un asesor financiero cualificado.
Deja una respuesta