🛢️ John D. Rockefeller y Standard Oil: la construcción del primer gran monopolio moderno
1. Introducción
Si LTCM enseña los peligros del apalancamiento extremo y el caso de la familia Hunt ilustra los riesgos de intentar acaparar un mercado de materias primas, la historia de John D. Rockefeller y Standard Oil pertenece a una categoría distinta: la de cómo se construye, casi desde cero, el mayor imperio empresarial que ha conocido la economía moderna, y qué ocurre cuando ese imperio se vuelve tan dominante que el propio Estado decide desmantelarlo.
Rockefeller no heredó una fortuna ni partió de una posición de privilegio. Construyó, en apenas dos décadas, un control casi absoluto sobre la industria petrolera estadounidense, y su nombre sigue siendo hoy sinónimo tanto de genio empresarial como de los peligros del poder de mercado sin contrapesos. Para cualquier inversor, su trayectoria ofrece una lección doble: cómo identificar y explotar ventajas competitivas duraderas, y por qué ese mismo dominio puede acabar provocando la intervención del regulador.
2. Los orígenes: de contable a comerciante independiente
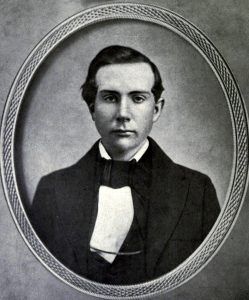
John Davison Rockefeller nació en 1839 en el estado de Nueva York y se trasladó de niño con su familia a Cleveland, Ohio. Lejos de la imagen de heredero acomodado, su primer empleo, a los dieciséis años, fue como auxiliar contable en Hewitt & Tuttle, una firma dedicada al comercio de productos agrícolas. Fue en ese puesto donde adquirió una disciplina que marcaría el resto de su carrera: un control meticuloso de cada céntimo de ingreso y de gasto, una obsesión por la eficiencia que después aplicaría a una escala industrial sin precedentes.
A los veinte años, con un pequeño capital ahorrado, Rockefeller dio el salto a trabajar por cuenta propia, asociándose para comerciar con heno, cereales, carne y otros productos básicos. Fue un negocio modesto, pero le proporcionó algo más valioso que el beneficio inmediato: experiencia real en la gestión de un negocio, en la negociación con proveedores y clientes, y en la búsqueda constante de márgenes allí donde otros no los veían.
3. La entrada en el petróleo: eficiencia como ventaja competitiva
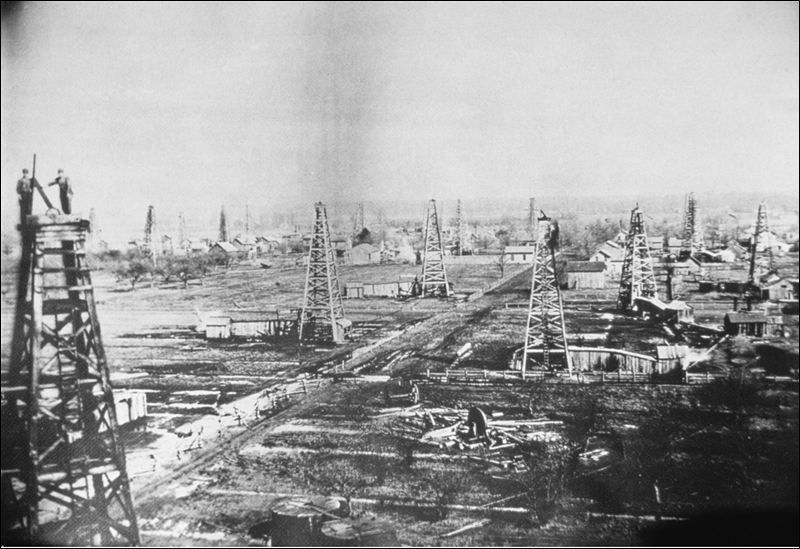
A comienzos de la década de 1860, el auge del queroseno como combustible para iluminación —en sustitución del aceite de ballena, cada vez más escaso y caro— convirtió a la incipiente industria petrolera de la región de Cleveland en un negocio con enorme potencial de crecimiento. Rockefeller, siempre atento a las oportunidades, se asoció en 1863 con Maurice Clark y Samuel Andrews para fundar una refinería de petróleo.
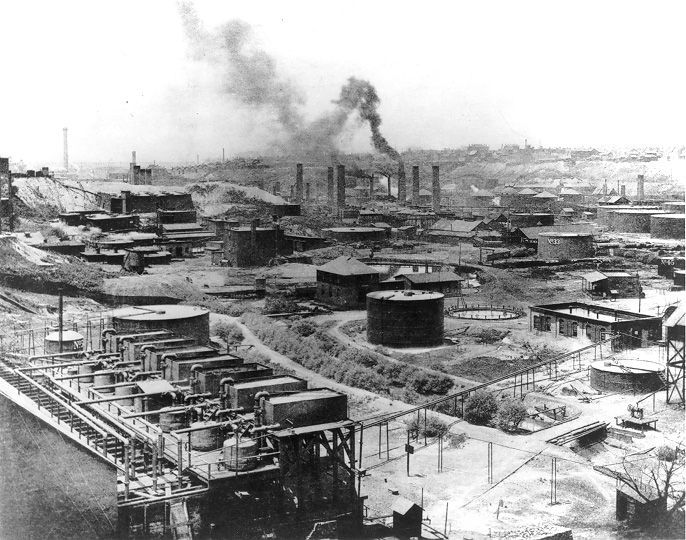
Lo que distinguió a esta empresa desde el principio no fue la suerte, sino la obsesión de Rockefeller por eliminar cualquier ineficiencia del proceso productivo. Mientras la mayoría de refinerías de la época convertían apenas un 60% del petróleo crudo en queroseno y desechaban el resto como residuo, Rockefeller se propuso aprovechar hasta el último subproducto: la gasolina se empleaba para alimentar la propia refinería, y los restantes derivados se vendían como aceite lubricante, vaselina o parafina. Del mismo modo, integró verticalmente actividades que otros subcontrataban —como la fabricación de sus propios barriles y la instalación de tuberías—, reduciendo drásticamente sus costes operativos frente a cualquier competidor.
Este enfoque, unido a una expansión constante mediante la absorción de refinerías rivales, convirtió rápidamente a la compañía en la mayor de la región de Cleveland.
4. El nacimiento de Standard Oil y la consolidación del poder
En 1870, Rockefeller reorganizó sus intereses petroleros bajo una nueva sociedad: la Standard Oil Company. El paso decisivo hacia la dominación del sector llegó poco después, cuando Rockefeller negoció en privado con las principales compañías ferroviarias acuerdos de tarifas preferenciales para el transporte de su petróleo, obteniendo descuentos de hasta el 50% frente a los precios que pagaba el resto de la industria.
Esa ventaja de costes, invisible para sus competidores en el momento de fijarla, resultó devastadora: muchas refinerías independientes descubrieron que ya no podían competir en precio con Standard Oil, y aceptaron ser adquiridas antes que quebrar. En apenas dos años, Rockefeller compró 23 de sus principales rivales, la mayoría refinerías de Cleveland, en un episodio que la prensa de la época bautizó como la "masacre de Cleveland".
La estrategia se repitió, con matices, en el resto del país. Hacia finales de la década de 1870, Standard Oil refinaba en torno al 90-95% de todo el petróleo procesado en Estados Unidos, un nivel de concentración de mercado que ninguna otra industria había alcanzado hasta entonces.
5. El Standard Oil Trust: la primera gran estructura monopolística
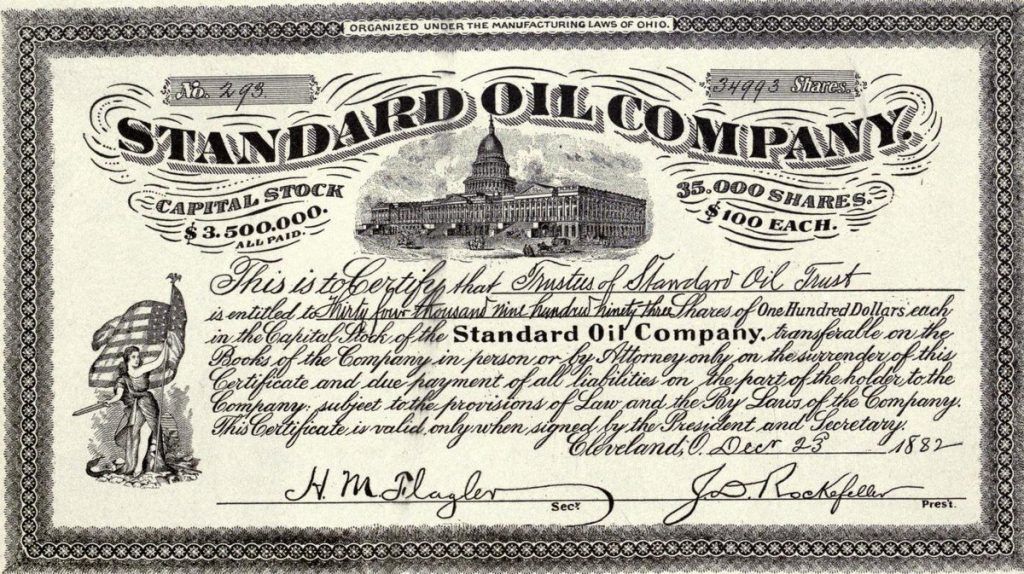
En 1882, Rockefeller y sus socios dieron un paso más allá de la simple propiedad de empresas: crearon el Standard Oil Trust, una estructura jurídica innovadora que permitía centralizar el control de decenas de compañías formalmente independientes bajo una única dirección estratégica. El Trust se convirtió, de facto, en el primer gran monopolio de la era industrial moderna, sentando además un precedente legal y organizativo que otras industrias —del acero al tabaco, pasando por el azúcar— replicarían en los años siguientes.
Este dominio absoluto sobre la refinación, el transporte y, en gran medida, la comercialización del petróleo permitió a Rockefeller fijar condiciones a proveedores, distribuidores y competidores, consolidando un poder de mercado que trascendía lo puramente económico y comenzaba a generar inquietud política.
6. La reacción del Estado: la disolución de 1911
El propio éxito de Standard Oil sembró las semillas de su desmantelamiento. A medida que crecía la preocupación pública por el poder acumulado por los grandes trusts industriales, periodistas de investigación —entre ellos Ida Tarbell, cuyos reportajes sobre las prácticas de Standard Oil tuvieron una influencia decisiva en la opinión pública— y las autoridades federales comenzaron a escrutar con más atención los métodos de la compañía.
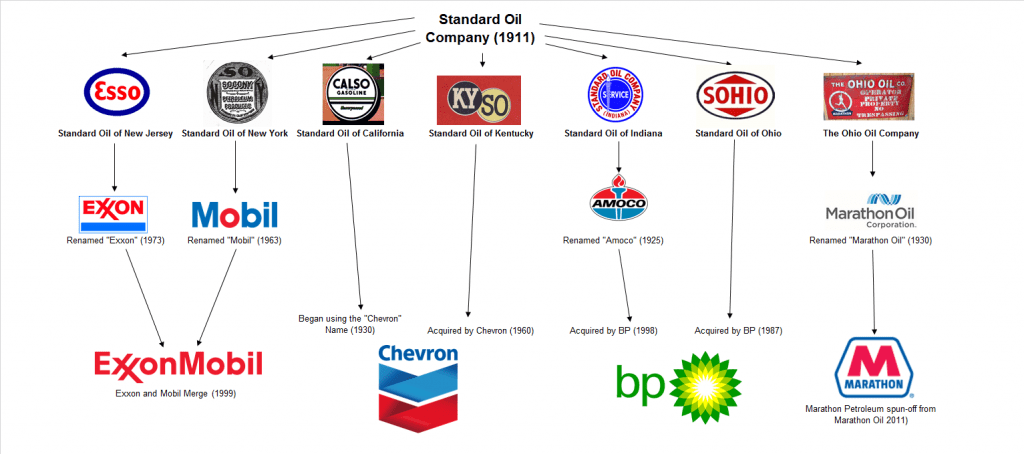
El desenlace llegó en 1911, cuando el Tribunal Supremo de Estados Unidos, aplicando la Ley Sherman Antimonopolio, ordenó la disolución de Standard Oil en 34 compañías independientes. Lejos de suponer una ruina para Rockefeller, la fragmentación resultó, paradójicamente, en un notable incremento de su fortuna personal: al conservar participaciones proporcionales en cada una de las nuevas sociedades, se benefició de la revalorización individual de negocios que, libres de la sombra regulatoria del Trust, cotizaron con fuerza en los años siguientes. De aquella disolución nacieron algunas de las mayores petroleras del mundo actual, entre ellas ExxonMobil, Chevron y ConocoPhillips.
7. Una fortuna sin parangón en la historia
Determinar con precisión cuál fue la mayor fortuna personal de Rockefeller, expresada en dinero de hoy, es un ejercicio que depende en gran medida de la metodología empleada. Ajustando su patrimonio por inflación pura (el índice de precios al consumo), algunas estimaciones sitúan su riqueza en el entorno de los 30.000-80.000 millones de dólares actuales. Sin embargo, dado que esa metodología no refleja adecuadamente el peso relativo que tuvo su fortuna sobre el conjunto de la economía estadounidense de la época, muchos historiadores económicos prefieren una medida basada en el porcentaje del PIB que llegó a representar su patrimonio: aplicando ese criterio, su riqueza en 1913 —en torno a los 900 millones de dólares de la época, cerca del 1,5% del PIB de EE. UU.— equivaldría hoy a una cifra próxima a los 600.000-630.000 millones de dólares, lo que convertiría a Rockefeller en la persona más rica de toda la historia moderna, muy por delante de cualquier fortuna tecnológica actual.
Sea cual sea el método elegido, todas las estimaciones coinciden en un punto: durante buena parte del siglo XX, ningún otro individuo acumuló un porcentaje tan elevado de la riqueza total de su país.
8. El retiro y la faceta filantrópica
A los 56 años, Rockefeller se retiró de la gestión activa de sus negocios y dedicó las últimas décadas de su vida —falleció en 1937, a los 97 años— a una intensa actividad filantrópica. A través de la Fundación Rockefeller y de donaciones directas, financió proyectos en medicina, educación e investigación científica que tuvieron una influencia duradera, entre ellos el impulso a la Universidad de Chicago y a numerosas instituciones médicas pioneras en la lucha contra enfermedades infecciosas.
Esta transformación —de empresario implacable a uno de los grandes filántropos de la historia— quedó reflejada en algunas de sus propias reflexiones, recogidas en numerosas biografías y entrevistas de la época. Entre las más citadas: su convicción de que "dar debería realizarse de la misma manera que invertir", o su advertencia de que "la caridad es perjudicial a menos que ayude al receptor a independizarse de ella" —una visión de la filantropía como inversión en capacidades, no como simple asistencia, que anticipó en más de un siglo muchos de los debates actuales sobre filantropía estratégica.
9. Lecciones para el inversor
Más de un siglo después de su retiro, la trayectoria de Rockefeller sigue ofreciendo enseñanzas de plena vigencia para quien analiza empresas y ventajas competitivas:
- La eficiencia operativa es, en sí misma, una ventaja competitiva duradera. Antes de recurrir a las tácticas más agresivas que le harían célebre, Rockefeller ya destacaba frente a sus competidores simplemente por aprovechar mejor cada barril de petróleo y cada dólar de coste.
- Las economías de escala se retroalimentan. Cuanto mayor era Standard Oil, mejores condiciones podía negociar con proveedores y transportistas, lo que a su vez reforzaba su ventaja de costes frente a rivales más pequeños: un círculo virtuoso —o, para la competencia, un círculo vicioso— muy similar al que hoy se observa en plataformas digitales con fuertes efectos de red.
- La integración vertical reduce la dependencia de terceros y protege los márgenes. Controlar la cadena de valor, desde el crudo hasta el producto final, permitió a Rockefeller capturar beneficios en cada eslabón que sus competidores, más fragmentados, no podían igualar.
- El poder de mercado extremo tiende a generar una respuesta regulatoria. El propio éxito de Standard Oil en dominar casi por completo su sector acabó provocando la intervención del Estado, un patrón que se ha repetido después con otras industrias dominantes a lo largo de la historia económica.
- La concentración de propiedad en negocios de calidad, incluso tras una fragmentación forzosa, puede seguir generando valor. La disolución de 1911, lejos de arruinar a Rockefeller, multiplicó su fortuna, porque mantuvo su participación proporcional en cada una de las nuevas compañías resultantes —una lección sobre el valor de conservar la exposición a negocios de calidad incluso cuando su estructura cambia.
10. El legado: de Standard Oil a las petroleras actuales
El legado empresarial de Rockefeller sigue vivo en el mapa energético mundial: compañías como ExxonMobil, Chevron y ConocoPhillips —entre las mayores del planeta por capitalización bursátil— son descendientes directas de la disolución de 1911. Su legado filantrópico, por su parte, sentó las bases del modelo de gran fundación privada que hoy siguen otros grandes patrimonios, desde la Fundación Gates hasta iniciativas filantrópicas más recientes.
En el plano regulatorio, el caso Standard Oil se convirtió en el precedente jurídico de referencia para toda la legislación antimonopolio estadounidense posterior, y su nombre se sigue citando cada vez que resurge el debate sobre el poder de mercado de las grandes compañías tecnológicas actuales.
11. Conclusión
La historia de John D. Rockefeller y Standard Oil no es la crónica de una especulación fallida, como en los casos de LTCM o de la familia Hunt, sino la de la construcción metódica y prolongada de una ventaja competitiva casi inexpugnable, sostenida sobre la eficiencia operativa, las economías de escala y una ambición empresarial sin concesiones. Su desenlace, sin embargo, deja una enseñanza igualmente valiosa: ningún dominio de mercado, por sólido que parezca, está exento del riesgo regulatorio cuando alcanza una escala que el resto de la sociedad percibe como excesiva.
12. Para profundizar
- Chernow, Ron — Titan: The Life of John D. Rockefeller, Sr. (la biografía de referencia sobre su vida y su empresa).
- Tarbell, Ida — The History of the Standard Oil Company (la investigación periodística original que contribuyó a su disolución).
- Archivos del caso Standard Oil Co. of New Jersey v. United States (Tribunal Supremo de EE. UU., 1911).
Este contenido tiene fines exclusivamente informativos y educativos, y no constituye asesoramiento financiero, recomendación de inversión ni una invitación a comprar o vender ningún producto financiero. Las rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda consultar con un asesor financiero cualificado y evaluar la propia situación y tolerancia al riesgo.
Deja una respuesta