🚬 Altria Group: Análisis Completo para Inversores a Largo Plazo
1. Introducción
Altria Group es la mayor tabacalera de Estados Unidos y una de las empresas que más dinero devuelve a sus accionistas en todo el mercado estadounidense. Su negocio se apoya en una marca dominante, Marlboro, y en una capacidad de generar caja que ha financiado durante décadas un dividendo muy elevado.
Es un caso distinto al de McDonald’s o PepsiCo. Aquí el atractivo no está en el crecimiento del negocio, sino en la rentabilidad por dividendo y en la gestión inteligente de un negocio en declive controlado. El número de cigarrillos vendidos cae año tras año, pero la compañía lo compensa subiendo precios y recomprando acciones.
Para el inversor a largo plazo, Altria destaca por:
- Una rentabilidad por dividendo de las más altas entre las grandes empresas de EE. UU.
- Una racha de subidas de dividendo de más de cinco décadas
- Márgenes operativos excepcionales en su negocio principal
- Una cotización históricamente poco volátil
- Una valoración moderada, con un PER en torno a 14-15
Es una acción pensada para quien prioriza ingresos presentes sobre revalorización futura, y que acepta los riesgos de un sector en transformación.
2. Historia de la empresa
Raíces antiguas
Los orígenes del grupo se remontan a 1822, con una pequeña tienda de tabaco en Richmond (Virginia). Philip Morris, la marca que daría nombre a la compañía, nació en Londres en 1847, y su expansión norteamericana llegaría ya en el siglo XX.
El auge de Marlboro
A mediados del siglo XX, Philip Morris reposicionó Marlboro, que pasó de ser un cigarrillo de nicho a la marca más vendida de Estados Unidos, posición que mantiene hoy.
Diversificación y simplificación
1985–1988: adquiere General Foods y Kraft, convirtiéndose en un gigante de alimentación además de tabaco.
2003: la matriz cambia su nombre a Altria Group.
2007–2008: se separa de Kraft Foods y de Philip Morris International, que pasa a operar el negocio de tabaco fuera de EE. UU.
2009: compra UST, líder en tabaco oral, ampliando el negocio hacia productos sin combustión.
La apuesta por los productos alternativos
2018–2019: invierte una cifra enorme en JUUL, una operación que acabó siendo un error costoso y que obligó a reconocer fuertes pérdidas.
2023: adquiere NJOY, especializada en cigarrillos electrónicos, tras el fracaso de su paso por JUUL.
2024 en adelante: cede a Philip Morris International los derechos de IQOS en EE. UU., obteniendo un gran beneficio contable.
2026: refuerza su alianza con Philip Morris mediante un acuerdo recíproco de fabricación por contrato.
Altria es hoy un negocio concentrado en EE. UU., con una cartera mucho más sencilla que hace dos décadas y con parte de su valor en una participación minoritaria en la cervecera AB InBev.
3. Modelo de negocio y posición competitiva
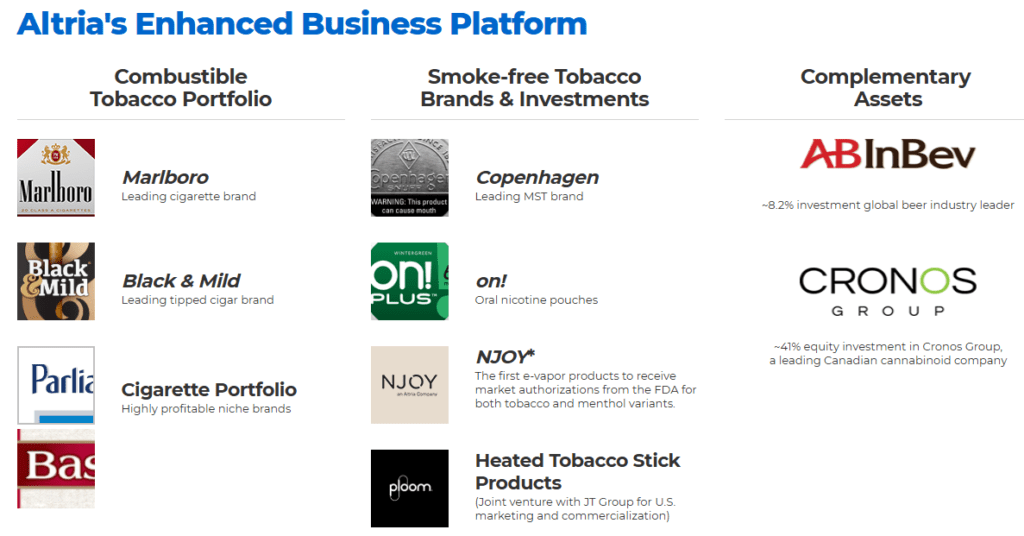
a. Productos combustibles (el núcleo del negocio)
- Cigarrillos Marlboro, con una cuota dominante del mercado estadounidense
- Otras marcas de Philip Morris USA
- Puros, como Black & Mild, a través de John Middleton
b. Productos orales
- Snus y bolsitas de nicotina, con on! como marca estrella
- Segmento con márgenes muy altos, pero con presión competitiva reciente
c. Productos alternativos y participaciones
- NJOY (cigarrillo electrónico), pendiente de reincorporar el modelo ACE al mercado
- Participación minoritaria en AB InBev, que aporta ingresos por puesta en equivalencia
- Participación en Cronos Group (cannabis)
Ventajas competitivas clave
- Marlboro es una marca dominante, difícil de desplazar por regulación y por fidelidad del consumidor
- Poder de fijación de precios probado durante décadas
- Enormes barreras regulatorias para nuevos competidores
- Distribución muy consolidada y presencia en cientos de miles de puntos de venta
- Costes bajos y una estructura ligera, con pocos empleados para el volumen de beneficio que genera
- Márgenes del segmento principal cercanos al 65%
Altria es una máquina de cobrar precio sobre un producto cuyo consumo cae, y esa es a la vez su fortaleza y su límite.
4. Evolución de la cotización
Altria suele comportarse como un valor defensivo, con una beta muy baja:
- En los últimos doce meses ha oscilado entre unos 54,70 y 77,06 USD.
- A comienzos de octubre de 2026 cotizaba en torno a 68-69 USD, con una capitalización cercana a los 114.000 millones de dólares.
- En lo que va de año acumula una revalorización de doble dígito, a pesar de los vaivenes de verano.
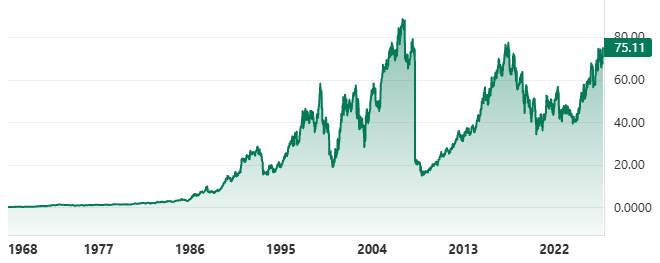
El PER ronda las 14-15 veces beneficios, una valoración moderada para una empresa con este nivel de rentabilidad. La acción tiene un perfil poco habitual: sube poco por crecimiento y mucho por la reinversión del dividendo, por lo que su rentabilidad total depende mucho de reinvertir los cobros.
5. Evolución de las principales cifras financieras
Ingresos
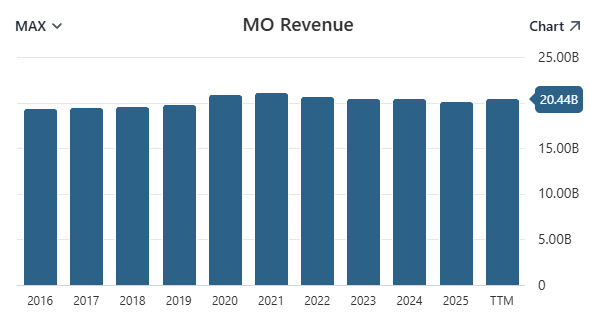
- Unos 21.800 millones de dólares en los últimos doce meses.
- En el primer semestre de 2026, los ingresos netos crecieron un 1,6% hasta 11.500 millones, impulsados por la subida de precios del cigarrillo, que compensa la caída de volúmenes.
- Descontando impuestos especiales, los ingresos subieron algo más del 3%.
Beneficio por acción
- El BPA ajustado del primer semestre fue de 2,80 USD, un 4,9% más que el año anterior, gracias a mejores márgenes y a la reducción del número de acciones.
- La guía anual de la compañía apunta a un BPA ajustado de entre 5,61 y 5,72 USD, frente a 5,42 en 2025.
Márgenes y segmentos
- Cigarrillos: margen operativo ajustado en torno al 65%, mejorando pese a la caída de volúmenes.
- Productos orales: márgenes por encima del 66%, pero con ingresos y beneficio a la baja por la competencia de rivales.
- El volumen industrial de cigarrillos cae alrededor de un 5% anual, el principal viento en contra del negocio.
Caja, deuda y recompras
- En el primer semestre devolvió cerca de 3.900 millones de dólares entre dividendos y recompras.
- La deuda total ronda los 24.600 millones y la caja unos 3.500 millones.
- La inversión en capex es muy baja, con una guía de entre 375 y 450 millones para 2026.
Altria no busca crecer en volumen, sino sacar más beneficio de cada paquete y de cada acción.
6. Evolución del dividendo
Altria es un Dividend King: ha subido su dividendo durante más de medio siglo.
Datos clave
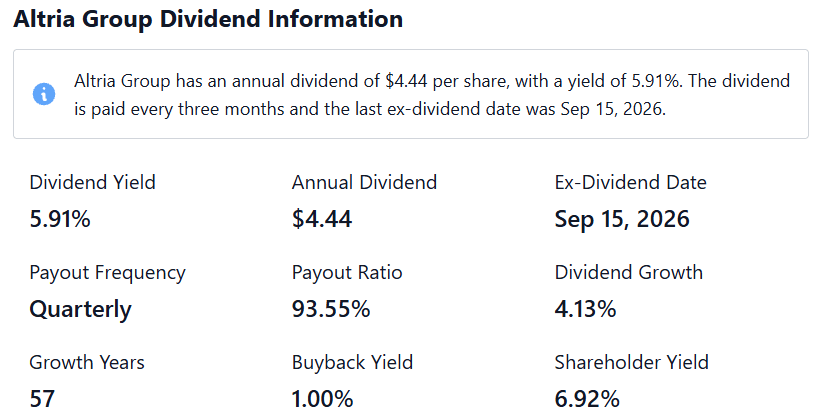
- Dividendo trimestral vigente: 1,11 USD (4,44 USD anuales), tras una subida de alrededor del 4,7% anunciada en agosto de 2026
- Rentabilidad por dividendo: en torno al 6,2-6,5%
- Frecuencia: trimestral
- Racha de subidas anuales: 57 años, según los datos más recientes de la compañía (algunas webs de datos muestran cifras distintas por diferencias de método)
- Crecimiento medio a cinco años: alrededor del 4%
- Payout ratio: cerca del 80% sobre el BPA ajustado, por encima del 100% según el beneficio contable de algunas plataformas
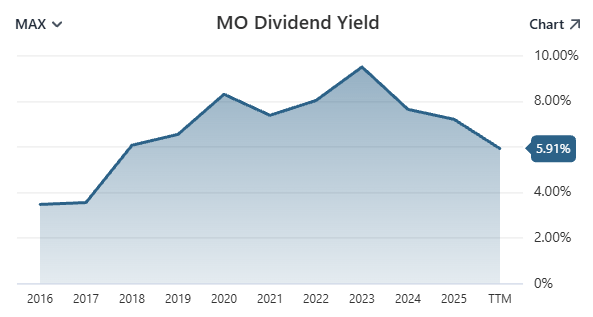
Un punto que conviene vigilar: en el primer semestre de 2026, la caja libre generada (unos 2.900 millones) fue inferior a los dividendos pagados (unos 3.600 millones). Altria cubre ese hueco con deuda y con otros recursos, y esa es la clave para juzgar la sostenibilidad futura del dividendo.
7. Fortalezas y riesgos
Fortalezas
- Dividendo muy alto y con una trayectoria de subidas casi inigualable
- Marca dominante y poder de fijación de precios
- Márgenes operativos excepcionales y necesidades de inversión mínimas
- Recompras que elevan el BPA aunque el negocio no crezca
- Valoración moderada para el nivel de rentabilidad que ofrece
- Baja volatilidad histórica
- Participación en AB InBev como fuente adicional de ingresos
Riesgos
- Caída estructural del consumo de cigarrillos, en torno al 5% anual
- Presión sobre el consumidor de renta baja por inflación y costes de vida
- Regulación estricta (mentol, nicotina, sabores, publicidad) y litigios históricos
- Competencia en productos orales y vapeo, con menos éxito reciente
- Retorno aún incierto de NJOY ACE al mercado estadounidense
- Dividendo que consume prácticamente toda la caja libre
- Deuda elevada, con necesidad de refinanciar en un entorno de tipos más altos
- Restricciones ESG: muchos fondos e inversores no pueden o no quieren invertir en tabaco
- Dependencia casi total del mercado de EE. UU.
8. Perfil de inversor y encaje en cartera
Altria encaja en inversores que buscan:
- Ingresos pasivos elevados desde el primer día
- Una empresa madura, con flujos de caja muy predecibles
- Un valor defensivo con poca correlación con las fases de euforia del mercado
- Una estrategia de reinversión de dividendos a largo plazo
- Una posición complementaria a empresas de crecimiento, no como pieza única de cartera
Es menos adecuada para quien busca revalorización del capital, para quien tiene restricciones éticas o de sostenibilidad, o para quien no tolera depender de una sola industria en declive.
9. Conclusión
Altria es una compañía que ha convertido el declive de su producto en una virtud financiera: sube precios, recorta costes, recompra acciones y reparte una parte muy grande de lo que gana. El resultado es una de las rentabilidades por dividendo más altas del mercado, con un historial de más de cincuenta años de subidas.
La contrapartida es clara. Cada año se venden menos cigarrillos, la deuda es significativa y el dividendo consume casi toda la caja libre. Su tesis de inversión depende de que la subida de precios siga compensando la pérdida de volumen y de que los productos sin combustión acaben aportando crecimiento real. Es una acción de ingresos más que de crecimiento, con un riesgo estructural que el inversor debe asumir de forma consciente.
10. Enlaces oficiales de la empresa
- Web corporativa: https://www.altria.com/
- Relación con inversores: https://investor.altria.com/
- Resultados trimestrales y presentaciones: https://investor.altria.com/investors/financials-and-reports
- Información sobre dividendos: https://investor.altria.com/investors/shareholder-information
- Página de YouTube: https://www.youtube.com/@Altria
Este contenido tiene un carácter meramente informativo y didáctico. No constituye una recomendación de compra o venta, ni asesoramiento financiero, legal o fiscal personalizado. Los datos de mercado, cotización y dividendo corresponden a octubre de 2026 y pueden haber cambiado en el momento de la lectura. Rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda contrastar la información con fuentes oficiales y consultar con un asesor financiero cualificado.
Deja una respuesta