👜 Louis Vuitton (LVMH): Análisis Completo para Inversores a Largo Plazo
1. Introducción
LVMH es el mayor grupo de artículos de lujo del mundo. Reúne cerca de 75 marcas, entre ellas Louis Vuitton, Dior, Fendi, Loewe, Celine, Tiffany, Bulgari, Hennessy, Moët & Chandon y Sephora. Louis Vuitton es la joya del grupo: la marca de lujo más valiosa del sector y la que más peso tiene en sus beneficios.
El modelo de LVMH se apoya en una idea sencilla: marcas con siglos de historia que pueden fijar precios muy por encima del coste de producirlas. Esa capacidad de fijar precios le ha dado durante décadas márgenes altísimos y una rentabilidad por capital invertido difícil de igualar.
Para el inversor a largo plazo, LVMH destaca por:
- Un portafolio de marcas únicas, muy difíciles de replicar
- Márgenes operativos del 22% a nivel de grupo y del 35% en moda y marroquinería
- Una generación de caja muy elevada y un balance sólido
- Presencia global, con exposición a clientes de alto poder adquisitivo
- Una dirección estable, liderada por Bernard Arnault desde hace décadas
Es una acción que mezcla calidad extrema con un ciclo de consumo de lujo que ahora mismo atraviesa su peor momento en años, lo que explica la fuerte caída de la cotización.
2. Historia de la empresa
Louis Vuitton, de baúles a icono mundial
La casa nace en 1854 en París, cuando Louis Vuitton abre un taller de baúles de viaje. Su apuesta por materiales ligeros e impermeables y por diseños prácticos le dio rápida fama entre la clientela de viajeros acomodados. En 1896 llegó el célebre lienzo Monogram, que en 2026 cumple 130 años y sigue siendo uno de los diseños más reconocibles del mundo.
La fusión que creó LVMH
En 1987, Louis Vuitton se fusionó con Moët Hennessy, un grupo de champán y coñac con siglos de historia (Moët & Chandon se remonta a 1743 y Hennessy a 1765). Nació así LVMH.
La era Arnault
En 1989, Bernard Arnault tomó el control del grupo y empezó a construir un conglomerado de lujo mediante compras selectivas y de largo plazo. Entre los hitos más relevantes:
- Compra de marcas como Fendi, Loewe, Celine, Givenchy o Loro Piana
- Entrada en distribución selectiva con DFS y Sephora
- Compra de Bulgari (2011), que reforzó relojería y joyería
- Integración total de Christian Dior (2017)
- Compra de Tiffany & Co. (2021), una de las mayores operaciones del sector
La etapa reciente
Tras el auge posterior a la pandemia, el lujo entró en una fase de normalización. En 2025, LVMH redujo ingresos y beneficios, y en 2026 la compañía convive con la debilidad de la demanda china, el efecto de las divisas y un cliente más selectivo. La compañía mantiene su estrategia de innovación, control de la distribución y refuerzo de sus iconos.
3. Modelo de negocio y posición competitiva
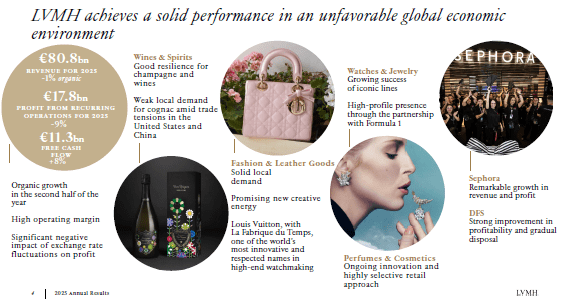
LVMH organiza su actividad en cinco grandes áreas:
a. Moda y marroquinería (el motor del grupo)
- Louis Vuitton, Dior, Fendi, Loewe, Celine, entre otras
- Ingresos de unos 37.800 millones de euros en 2025 y un margen operativo del 35%
- Aporta más de dos tercios del beneficio operativo del grupo
b. Vinos y licores
- Hennessy, Moët & Chandon, Veuve Clicquot, Dom Pérignon
- Sector afectado por menor demanda de coñac y tensiones comerciales entre China y EE. UU.
c. Perfumes y cosméticos
- Dior, Guerlain, Givenchy y otras casas
- Crecimiento moderado y negocio estable
d. Relojes y joyería
- Tiffany, Bulgari, TAG Heuer, Hublot
- Segmento con crecimiento sostenido, del 8% orgánico en los nueve primeros meses de 2026
e. Distribución selectiva
- Sephora y los grandes almacenes de lujo DFS y Le Bon Marché
- Una de las áreas que más ha crecido en beneficio
Ventajas competitivas clave
- Marcas con identidad propia y siglos de historia, imposibles de copiar
- Poder de fijación de precios mayor que el de casi cualquier otro sector
- Control de la cadena, desde la producción hasta la tienda propia
- Diversificación entre moda, licores, perfumes, joyería y distribución
- Escala para invertir en tiendas, talento creativo y marketing
- Clientela global de alto poder adquisitivo, menos sensible a los ciclos económicos
Sobre Louis Vuitton en concreto: LVMH no desglosa sus cifras, pero la dirección ha indicado que la marca ha evolucionado en línea con el conjunto de moda y marroquinería en el último trimestre. La directora financiera descartó bajar precios para acelerar el crecimiento, defendiendo que no hay atajos para la marca.
4. Evolución de la cotización
La cotización de LVMH está atravesando una fase muy dura:
- En lo que va de 2026, la acción acumula una caída superior al 40%.
- A mediados de octubre de 2026 cotizaba en torno a 377 euros, con un mínimo de seis años cerca de 376 euros, por debajo incluso de los mínimos de la pandemia de 2020.
- Su máximo de las últimas 52 semanas fue de unos 655 euros, así que el precio actual está más de un 40% por debajo.
- Su capitalización ronda los 185.000-190.000 millones de euros, cifra muy lejana de la que llegó a tener como mayor empresa de Europa.
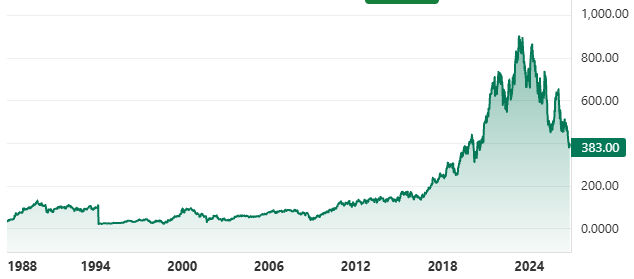
La caída se explica por la desaceleración del lujo, la debilidad de China y las dudas sobre cuándo volverá a crecer la división de moda. Tras la publicación de ventas del 12 de octubre, la acción cayó con fuerza a pesar de que el crecimiento total fue positivo, porque la moda y marroquinería quedó por debajo de lo que esperaba el mercado.
A este precio, LVMH cotiza a unas 17 veces el beneficio de 2025, una valoración muy inferior a la que tuvo históricamente.
5. Evolución de las principales cifras financieras
Año 2025
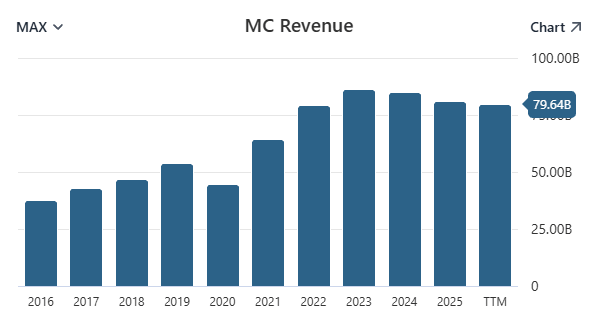
- Ingresos de 80.800 millones de euros, un 5% menos (un 1% menos en términos orgánicos).
- Beneficio operativo recurrente de 17.800 millones, un 9% menos, con un margen del 22%.
- Beneficio neto de 10.900 millones, un 13% menos.
- Flujo de caja libre operativo de 11.300 millones, un 8% más.
Primer semestre de 2026
- Ingresos de 38.600 millones de euros (un 3% menos en términos reportados y un 2% más en orgánicos).
- Beneficio operativo recurrente de 8.690 millones, un 4% menos, con un margen del 22,5%.
- Beneficio neto de 5.700 millones, prácticamente estable.
- Deuda financiera neta de 8.250 millones, un 19% menos que un año antes.
Nueve primeros meses de 2026
- Ingresos de 57.100 millones de euros, con un crecimiento orgánico del 2%.
- El tercer trimestre creció solo un 1% orgánico, tras el 3% del segundo.
- Moda y marroquinería facturó 26.400 millones (un 2% menos en orgánico) y cayó un 5% en el tercer trimestre, afectada por China.
- Vinos y licores creció un 5%, relojería y joyería un 8% y distribución selectiva un 6%.
- Por regiones, Asia (sin Japón) cayó un 5% en el tercer trimestre, mientras que EE. UU. creció un 5% y Japón un 6%.
El perfil actual es el de un grupo que sigue siendo muy rentable, pero que ha dejado de crecer y depende de una recuperación de China y de la moda.
6. Evolución del dividendo
LVMH paga el dividendo en dos tramos al año, un anticipo en diciembre y un saldo en abril.
Datos clave
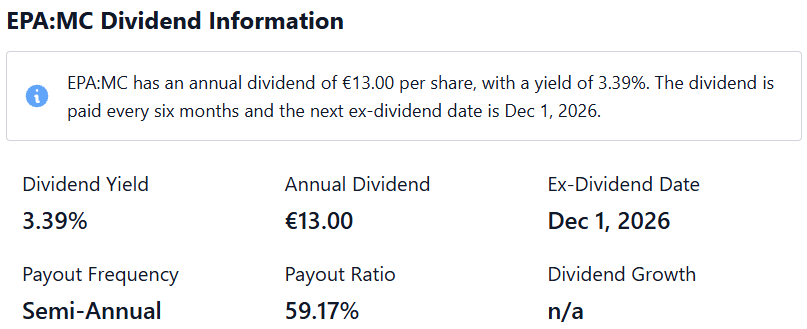
- Dividendo anual: 13 euros por acción en los dos últimos ejercicios (5,50 euros de anticipo y 7,50 de saldo)
- Rentabilidad por dividendo: algo más del 3,4% al precio actual
- Próximo pago: anticipo de 5,50 euros el 3 de diciembre de 2026
- Frecuencia: dos pagos al año
- Payout ratio: en torno al 60% sobre el beneficio por acción de 2025
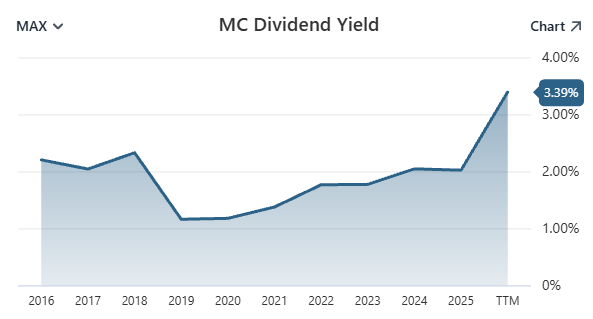
A diferencia de PepsiCo, PG o ITW, LVMH no es un “rey del dividendo”: su historial es de crecimiento a largo plazo, pero ha mantenido el importe sin cambios en los dos últimos años por la caída de resultados. Aun así, el pago está bien cubierto por la caja y el balance es sólido.
7. Fortalezas y riesgos
Fortalezas
- Cartera de marcas de lujo única, con Louis Vuitton y Dior a la cabeza
- Márgenes elevados incluso en una fase floja del ciclo
- Generación de caja muy fuerte y deuda baja, con endeudamiento reduciéndose
- Diversificación por áreas de negocio y por regiones
- Poder de fijación de precios y control sobre su distribución
- Valoración mucho más baja que la histórica tras la caída
- Dirección estable y con visión de muy largo plazo
Riesgos
- Debilidad de la demanda china, con impacto directo en moda y marroquinería
- Ciclo del lujo sin señales claras de recuperación inmediata
- Dependencia de una sola división (la moda) para la mayor parte del beneficio
- Exposición a tipos de cambio, con efecto negativo en los resultados
- Tensiones geopolíticas y comerciales, incluyendo Oriente Medio y los aranceles
- Riesgo de que el consumidor de alto nivel se vuelva menos sensible a las marcas
- Dependencia de la figura de Bernard Arnault y de su sucesión
- Presión sobre la reputación y los costes por críticas al sector del lujo
8. Perfil de inversor y encaje en cartera
LVMH puede encajar en inversores que buscan:
- Exposición a las mejores marcas de lujo del mundo
- Un negocio de calidad excepcional con visión de largo plazo (cinco a diez años o más)
- Una oportunidad de entrada con valoración baja respecto a su historia
- Un dividendo razonable con cobertura sólida
- Diversificación geográfica y sectorial dentro del consumo de alta gama
No encaja bien en quien busca estabilidad inmediata o poca volatilidad: la acción ha caído con fuerza y puede seguir siendo volátil mientras China y la moda no se recuperen. Tampoco es una opción para quien prioriza dividendos crecientes cada año.
9. Conclusión
LVMH es probablemente la mejor empresa de lujo del mundo, con Louis Vuitton como pieza central de un portafolio de marcas que se ha construido durante décadas y que sigue generando márgenes y caja de primer nivel. Su situación financiera es sólida y su capacidad de recuperación, históricamente, ha sido notable.
El problema no es la calidad del negocio, sino el momento del ciclo. Con ventas de moda en retroceso, China en debilidad y la acción en mínimos de seis años, el mercado descuenta un periodo largo de crecimiento plano. Para el inversor paciente, la valoración actual puede ser atractiva; para quien necesita resultados pronto, la incertidumbre es considerable.
10. Enlaces oficiales de la empresa
- Web corporativa del grupo: https://www.lvmh.com/
- Relación con inversores: https://www.lvmh.com/en/investors
- Resultados y publicaciones financieras: https://www.lvmh.com/en/publications
- Web de la marca Louis Vuitton: https://www.louisvuitton.com/
- Página de YouTube de Louis Vuitton: https://www.youtube.com/@LouisVuitton
Este contenido tiene un carácter meramente informativo y didáctico. No constituye una recomendación de compra o venta, ni asesoramiento financiero, legal o fiscal personalizado. Los datos de mercado, cotización y dividendo corresponden a octubre de 2026 y pueden haber cambiado en el momento de la lectura. Rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda contrastar la información con fuentes oficiales y consultar con un asesor financiero cualificado.
Deja una respuesta