📈 Las ventajas de invertir en Bolsa: por qué el riesgo no debería frenarte
1. Introducción
Cuando alguien piensa por primera vez en invertir en Bolsa, la primera palabra que suele venirle a la cabeza es "riesgo". Y es cierto: invertir en acciones implica asumir un riesgo que no existe, por ejemplo, si dejamos el dinero en una cuenta corriente. Pero reducir la conversación sobre la Bolsa a esa única palabra es quedarse con una parte muy incompleta de la historia.
El riesgo de la renta variable, además, no es un dato fijo e inevitable: puede gestionarse y limitarse de forma notable mediante herramientas tan accesibles como la diversificación o el horizonte temporal de la inversión. Y, sobre todo, ese riesgo viene acompañado de una serie de ventajas que rara vez se mencionan con el mismo énfasis, y que explican por qué la Bolsa sigue siendo, para la inmensa mayoría de los grandes inversores institucionales y particulares del mundo, uno de los vehículos de inversión más utilizados para construir patrimonio a largo plazo.
Este artículo repasa las principales ventajas de invertir en Bolsa frente a otras alternativas de inversión tradicionales, como los depósitos, los fondos de pensiones o el mercado inmobiliario.
2. Rentabilidad: el motor del crecimiento del patrimonio a largo plazo
La ventaja más citada —y, con datos en la mano, la mejor fundamentada— de la inversión en Bolsa es su rentabilidad a largo plazo. A diferencia de otros activos cuyo valor depende de factores más difíciles de anticipar (la oferta y demanda de un inmueble en una zona concreta, el precio de una materia prima sujeto a factores geopolíticos), el valor de una acción está vinculado, en última instancia, a algo mucho más tangible y predecible en su tendencia general: la capacidad de las empresas para generar beneficios crecientes con el paso del tiempo.
La evidencia histórica respalda esta idea con una consistencia notable. Índices bursátiles de referencia como el S&P 500 estadounidense han generado, a lo largo de periodos de varias décadas, una rentabilidad media anualizada en torno al 9-10% en términos nominales —esto es, sin descontar la inflación—, lo que sitúa la rentabilidad real (ya descontada la inflación) en un rango aproximado del 6-7% anual. Se trata de una cifra que, de forma sostenida en el tiempo, ha superado históricamente a la de otras grandes clases de activos como la renta fija (bonos) o, en la mayoría de los estudios comparativos de largo plazo, al propio mercado inmobiliario residencial.
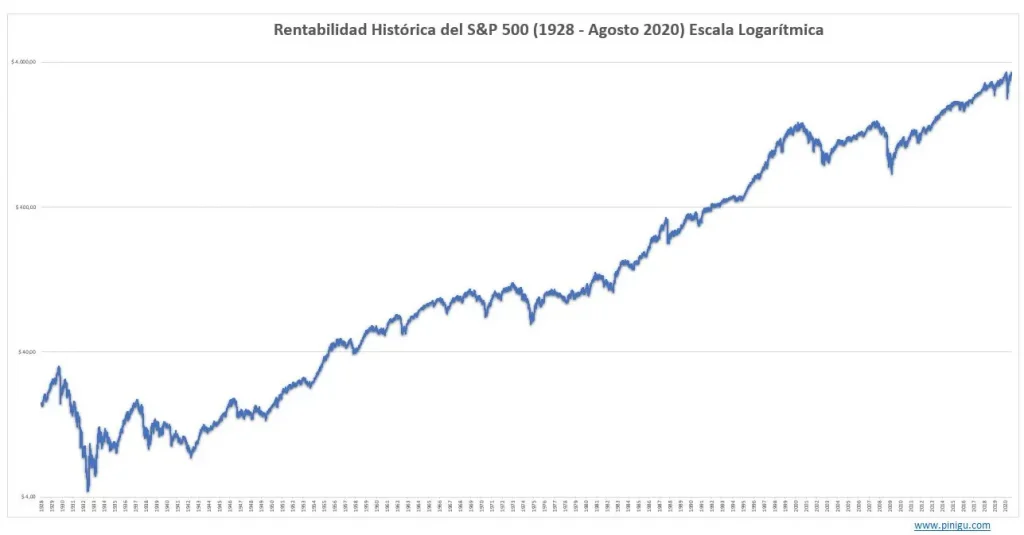
Conviene matizar, no obstante, que esta rentabilidad no es lineal ni está garantizada año a año: la Bolsa atraviesa periodos de fuertes caídas —a veces superiores al 30-40% en crisis puntuales— seguidos de recuperaciones que, con la perspectiva de varias décadas, han terminado compensando con creces esas caídas temporales para el inversor paciente. Es precisamente esa combinación de rentabilidad superior y volatilidad de corto plazo lo que convierte al horizonte temporal en la variable más determinante para cualquier estrategia de inversión en renta variable.
3. Liquidez: convertir la inversión en efectivo cuando se necesita
Una de las ventajas menos valoradas de la Bolsa, y sin embargo una de las más relevantes en la práctica, es su liquidez. Invertir en acciones de empresas sólidas y ampliamente negociadas —como las que suelen formar parte de los grandes índices nacionales— permite convertir esa inversión en dinero disponible en la cuenta bancaria en cuestión de días, sin necesidad de buscar un comprador específico ni de negociar el precio de venta caso por caso.
Esta característica contrasta de forma muy marcada con otras alternativas de inversión tradicionalmente consideradas "seguras" por el gran público. Vender un inmueble, por ejemplo, puede llevar meses o incluso años, además de implicar gastos notarios, de gestoría y de intermediación inmobiliaria significativos antes de poder disponer del dinero. Del mismo modo, otros productos financieros como las participaciones preferentes o ciertos planes de pensiones tienen ventanas de liquidez limitadas, o penalizaciones explícitas por rescate anticipado, que restringen la disponibilidad real del capital invertido.
Es cierto que no toda la Bolsa ofrece el mismo nivel de liquidez: existen valores de pequeña capitalización que se negocian con muy poco volumen diario, lo que puede dificultar comprar o vender grandes cantidades sin afectar al precio. Pero para el inversor que se centra en compañías grandes y líquidas, la Bolsa ofrece un grado de disponibilidad del capital que pocas alternativas de inversión igualan.
4. Costes reducidos frente a otras alternativas de inversión
Invertir en Bolsa implica, hoy en día, unos costes notablemente reducidos en comparación con otras formas de inversión, especialmente si se elige un intermediario con una estructura de comisiones competitiva. Los principales gastos asociados a la inversión directa en acciones son, fundamentalmente, las comisiones de compraventa y, en algunos casos, una comisión de custodia —que muchas entidades eliminan por completo si se cumplen determinados requisitos de actividad o volumen—.
Esta estructura de costes suele resultar más transparente y, en muchos casos, más económica que la de otros productos de inversión. En fondos de inversión o planes de pensiones, por ejemplo, las comisiones de gestión se descuentan directamente del valor liquidativo de las participaciones, de forma que el inversor rara vez percibe con claridad cuánto está pagando en términos absolutos. La inversión inmobiliaria, por su parte, conlleva gastos asociados considerablemente más elevados: impuestos de transmisión, notaría, registro, gestoría, y en muchos casos comisiones de intermediación de hasta varios puntos porcentuales sobre el valor de la operación, tanto en la compra como en la venta.
5. Diversificación accesible incluso con patrimonios modestos
Uno de los principios más repetidos —y con razón— en el mundo de la inversión es no concentrar todo el capital en un único activo. La Bolsa hace que aplicar ese principio resulte extraordinariamente sencillo, rápido y económico: con un capital moderado, cualquier inversor puede construir una cartera diversificada entre decenas de empresas de distintos sectores, países y tamaños, reduciendo de forma notable el riesgo específico asociado a cualquier compañía individual.
Esa misma diversificación resulta mucho más difícil de alcanzar en otras clases de activos. Diversificar una cartera inmobiliaria entre varias propiedades, en distintas ubicaciones geográficas y segmentos de mercado, requiere un patrimonio considerablemente superior al necesario para lograr un nivel equivalente de diversificación en renta variable, además de la complejidad adicional de gestionar cada inmueble por separado.
6. Transparencia: información disponible en tiempo real
La transparencia informativa de los mercados bursátiles actuales es difícil de comparar con la de cualquier otra clase de activo. Cualquier inversor puede conocer, en tiempo real y de forma gratuita, el precio exacto al que cotiza cualquier acción cotizada, su evolución histórica completa, los resultados financieros trimestrales y anuales de la compañía, y una enorme cantidad de análisis e información generada tanto por la propia empresa como por analistas independientes.
Esta accesibilidad a la información no siempre ha sido así: hace apenas unas décadas, conocer la cotización de una acción implicaba consultar el periódico del día siguiente o llamar directamente a la oficina bancaria. Hoy, esa misma información está disponible de forma instantánea en cualquier dispositivo con conexión a Internet. En cambio, activos como los inmuebles o las obras de arte carecen de un mercado centralizado y transparente: valorar con precisión cuánto vale realmente una vivienda concreta, o a qué precio podría alquilarse, sigue dependiendo en gran medida de estimaciones subjetivas y de la opinión de intermediarios, sin una referencia de precio objetiva, pública y actualizada en tiempo real.
7. Seguridad en el cobro de rentas y del capital invertido
Por último, la inversión en Bolsa ofrece un nivel de seguridad en los cobros que otras alternativas de inversión no siempre garantizan. Los dividendos que reparten las empresas cotizadas se ingresan de forma automática y puntual en la cuenta del inversor, sin gestiones adicionales ni riesgo de impago por parte de un tercero. De la misma manera, el importe obtenido al vender una posición se liquida en la cuenta bancaria del inversor de forma prácticamente inmediata y sin incertidumbre sobre su cobro.
Esta seguridad contrasta con la experiencia habitual de otras inversiones generadoras de renta, como el alquiler de un inmueble, donde el propietario puede enfrentarse a impagos, morosidad o procesos judiciales de desahucio que se prolongan durante meses o años, con el consiguiente coste tanto económico como de gestión personal del propio inversor.
8. Poniendo el riesgo en perspectiva
Ninguna de estas ventajas debe interpretarse como una negación del riesgo real que implica invertir en renta variable: el valor de una acción puede caer, y de hecho cae, de forma significativa en determinados periodos, y no existe ninguna garantía de rentabilidad futura basada en el comportamiento pasado. Sin embargo, ese riesgo puede gestionarse de forma activa mediante herramientas al alcance de cualquier inversor: un horizonte temporal suficientemente largo, una diversificación adecuada entre distintas empresas y sectores, y una estrategia de entrada y salida que evite decisiones impulsivas basadas en el corto plazo —como las que se analizan en los artículos de esta serie sobre los sesgos psicológicos del inversor—.
Entendido con esa perspectiva, el riesgo de la Bolsa deja de ser un motivo automático para evitarla, y pasa a convertirse en una variable más que gestionar dentro de una estrategia de inversión bien planificada.
9. Conclusión
Invertir en Bolsa implica asumir un riesgo real, pero ese riesgo viene acompañado de un conjunto de ventajas —rentabilidad histórica superior a la de otras grandes clases de activos, liquidez prácticamente inmediata, costes reducidos, facilidad de diversificación, transparencia informativa total y seguridad en el cobro— que rara vez ofrecen, de forma combinada, otras alternativas de inversión más tradicionales. Comprender estas ventajas, junto con una gestión adecuada del riesgo y del propio comportamiento como inversor, es la base sobre la que se construyen la mayoría de las estrategias de inversión a largo plazo con mejores resultados históricos.
Este contenido tiene fines exclusivamente informativos y educativos, y no constituye asesoramiento financiero, recomendación de inversión ni una invitación a comprar o vender ningún producto financiero. Las rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda consultar con un asesor financiero cualificado y evaluar la propia situación y tolerancia al riesgo.
Deja una respuesta