🧣 Hermès International: Análisis Completo para Inversores a Largo Plazo
1. Introducción
Hermès es la casa de lujo más exclusiva y rentable del mundo. Fabrica bolsos, pañuelos de seda, prêt-à-porter, perfumes, relojes y artículos para el hogar, y es conocida sobre todo por sus bolsos Birkin y Kelly. Es una de las pocas empresas del sector que mantiene la producción casi completamente en sus propios talleres, en su mayoría en Francia.
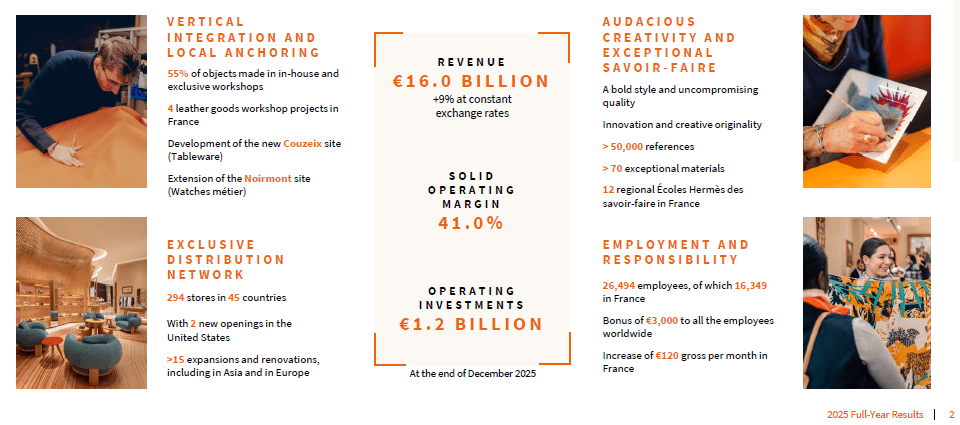
Su modelo se aleja del de otros grupos de lujo. No depende de grandes campañas ni de promociones, ni crece por adquisiciones: crece fabricando con calidad, limitando deliberadamente la oferta y vendiendo a través de su propia red de tiendas. El resultado es un margen operativo de en torno al 41%, uno de los más altos de la bolsa mundial, y una caja neta de casi 13.000 millones de euros.
Para el inversor a largo plazo, Hermès destaca por:
- Un margen operativo cercano al 41%, difícil de igualar en cualquier sector
- Una demanda que supera a la oferta en sus productos más emblemáticos
- Una caja neta de unos 12.900 millones de euros, sin deuda financiera relevante
- Control familiar con visión de muy largo plazo
- Fabricación propia y una cadena vertical muy integrada
Es una empresa de calidad excepcional, aunque en 2026 su cotización ha caído con fuerza hasta mínimos de varios años, lo que obliga a analizar con calma si el precio actual es una oportunidad o una señal de cambio de ciclo.
2. Historia de la empresa
Un taller de arneses en París
Hermès nace en 1837 de la mano de Thierry Hermès, que abre en París un taller de arneses y artículos de guarnicionería para caballos. Su reputación se construyó sobre la calidad de la costura a mano, un rasgo que sigue siendo central hoy.
De la silla de montar al bolso
Con la llegada del automóvil, la casa adaptó su saber hacer a artículos de viaje y de piel. En el siglo XX aparecieron sus grandes iconos:
- 1937: el primer pañuelo de seda estampado, que se convirtió en un clásico
- Años 50: el bolso que acabaría llamándose Kelly, tras la popularidad de Grace Kelly
- 1984: el Birkin, creado a raíz de un encuentro entre el entonces presidente de la casa y la actriz Jane Birkin
Salida a bolsa y defensa del control familiar
Hermès empezó a cotizar en la Bolsa de París en los años 90, aunque la familia fundadora mantuvo siempre el control mayoritario. En 2010, la casa descubrió que LVMH había acumulado una participación significativa, lo que desencadenó una larga disputa. La familia reforzó su control mediante una sociedad holding común y, años después, LVMH repartió entre sus accionistas buena parte de esa participación.
La etapa actual
Dirigida por Axel Dumas, de la sexta generación familiar, la compañía ha seguido ampliando su capacidad de producción con nuevos talleres de piel en Francia, aunque sin cambiar la filosofía de crecimiento controlado. En 2025 superó por primera vez los 16.000 millones de euros de ingresos.
3. Modelo de negocio y posición competitiva
Hermès organiza su actividad en 16 oficios (métiers), que se agrupan en grandes líneas:
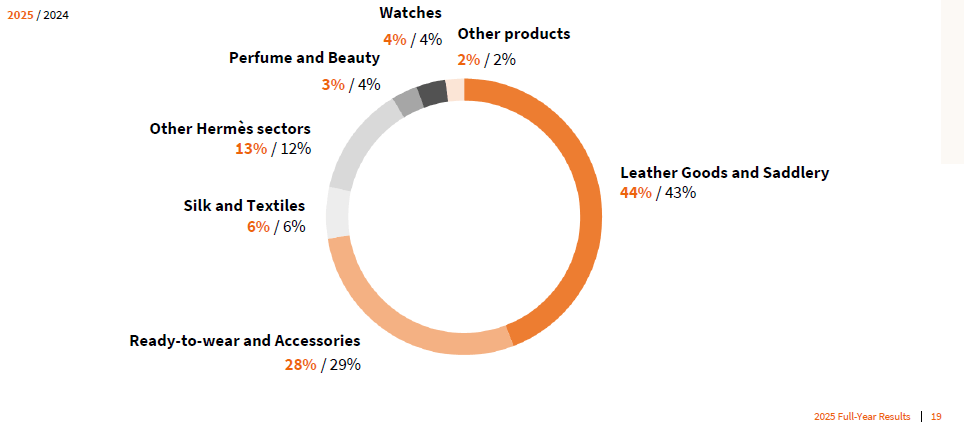
a. Marroquinería y guarnicionería
- Birkin, Kelly, Evelyne y otras líneas de bolsos, además de equitación
- Representa en torno al 45% de los ingresos y es el motor del grupo
- En el primer semestre de 2026 creció cerca de un 10% a tipos de cambio constantes
b. Prêt-à-porter y accesorios
- Ropa, cinturones, zapatos y otros complementos
- Crecimiento más moderado, de en torno al 2%
c. Seda y textil
- Los célebres pañuelos “carré” y otros textiles
- Creció alrededor de un 10% en el primer semestre
d. Otros oficios Hermès
- Joyería, mundo del hogar, mobiliario, vajilla y artes de la mesa
- Crecimiento de alrededor del 5%
e. Relojería
- Estable en el semestre, con vuelta al crecimiento en el segundo trimestre
f. Perfume y belleza
- La única línea que retrocede, con una caída cercana al 4% en el semestre
Ventajas competitivas clave
- Marca de lujo con una combinación única de prestigio, escasez y artesanía
- Control casi total de la fabricación, con 25 talleres de piel y más en construcción
- Red de tiendas propias, sin descuentos ni dependencia de grandes distribuidores
- Poder de fijación de precios muy alto, con subidas que no frenan la demanda
- Accionariado familiar estable, que prioriza la marca sobre el beneficio a corto plazo
- Balance con una caja neta enorme
Hermès no vende un producto, sino una promesa de exclusividad, y esa promesa se sostiene limitando la producción.
4. Evolución de la cotización
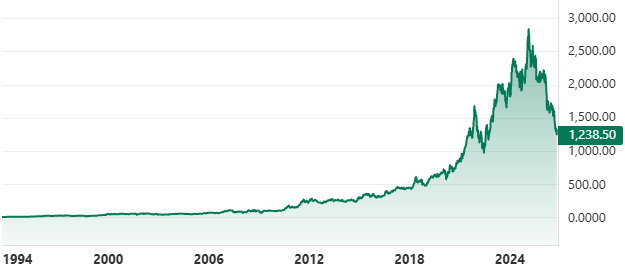
La acción atraviesa su peor etapa en años:
- En lo que va de 2026 ha caído en torno a un 37%, y en el último año una cifra similar.
- A mediados de octubre de 2026 cotizaba en torno a 1.280-1.330 euros, cerca de su mínimo de cuatro años, que se situó alrededor de 1.260 euros a principios de octubre.
- Tras los resultados semestrales del 29 de julio, la acción llegó a caer cerca de un 11% en una sola sesión, por unos resultados algo por debajo de lo esperado y por unos comentarios prudentes de la dirección sobre el entorno.
- Su capitalización ronda los 135.000-140.000 millones de euros, muy por debajo de la que llegó a tener.
En las últimas semanas, varios analistas han recortado sus recomendaciones y objetivos de precio, citando la debilidad de la demanda china y el impacto del conflicto en Oriente Medio. A los precios actuales, la acción cotiza a unas 29-30 veces el beneficio, una valoración todavía alta en términos absolutos, pero mucho menor que su media histórica.
5. Evolución de las principales cifras financieras
Año 2025
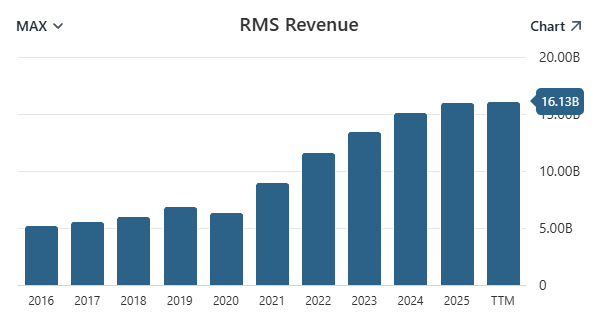
- Ingresos de 16.000 millones de euros, un 9% más a tipos de cambio constantes (un 5,5% a tipos corrientes).
- Beneficio operativo recurrente de 6.560 millones, un 7% más, con un margen del 41%.
- Beneficio neto ajustado de unos 4.860 millones, un 5,5% más.
- Caja neta de 12.770 millones de euros a final de año.
Primer semestre de 2026
- Ingresos de 8.160 millones, un 6,1% más a tipos constantes y un 1,6% a tipos corrientes. Las divisas restaron más de 360 millones.
- El segundo trimestre aceleró hasta el 7% a tipos constantes.
- Beneficio operativo recurrente de 3.350 millones, con un margen del 41,0% (frente al 41,4% del año anterior).
- Beneficio neto estable, en unos 2.230 millones; excluyendo la contribución extraordinaria sobre grandes empresas en Francia, se acercaría a los 2.500 millones.
- Caja neta de unos 12.900 millones de euros.
Por regiones
- América fue la región más dinámica, con un crecimiento superior al 15% a tipos constantes.
- Japón y Europa (sin Francia) mantuvieron buen ritmo.
- Oriente Medio retrocedió más de un 4%.
- La demanda en China ha mostrado un crecimiento muy ligero.
Inversión y capacidad
- Apertura del taller de piel número 25, en Loupes, a comienzos de abril de 2026, con otros tres previstos hasta 2030.
- Plantilla de unas 27.100 personas, más de 600 nuevas en seis meses.
- Recompra de acciones por unos 160 millones de euros en el semestre.
Tercer trimestre de 2026
Hermès tenía prevista la publicación de sus ventas del tercer trimestre el 22 de octubre. Antes de esa fecha, los analistas esperaban un crecimiento de en torno al 4,7-4,8% a tipos constantes, claramente por debajo del ritmo habitual de la compañía.
Hermès sigue creciendo y manteniendo márgenes, pero a un ritmo menor que el que justificó su valoración durante años.
6. Evolución del dividendo
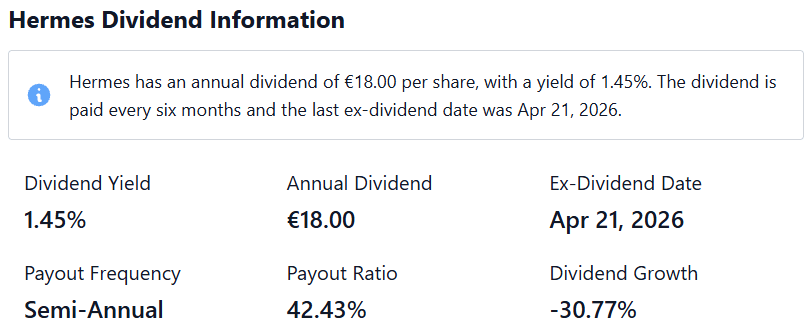
Hermès paga el dividendo en dos tramos: un anticipo en febrero y un saldo en abril.
Datos clave
- Dividendo del ejercicio 2025: 18 euros por acción (5 euros de anticipo y 13 euros de saldo, pagados en 2026)
- Dividendo del ejercicio 2024: 26 euros por acción, cifra que incluyó un componente extraordinario
- Rentabilidad por dividendo: en torno al 1,4% al precio actual
- Frecuencia: dos pagos al año
- Payout ratio: alrededor del 40% sobre el beneficio por acción de 2025
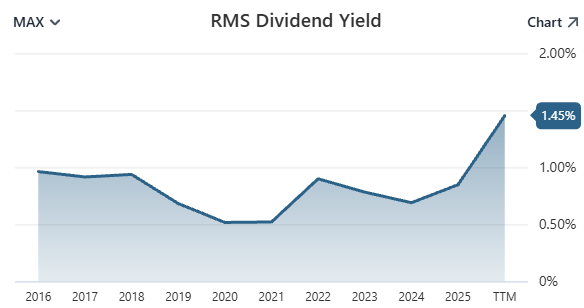
El dividendo de Hermès tiene una lógica distinta al de empresas como PepsiCo o PG: es modesto en rentabilidad y variable según los años, ya que la compañía acumula una gran cantidad de caja y a veces reparte dividendos extraordinarios. Quien invierta en Hermès lo hace por la capacidad de crecimiento y por la calidad del negocio, no por la renta.
7. Fortalezas y riesgos
Fortalezas
- Margen operativo cercano al 41%, el más alto entre las grandes empresas del lujo
- Marca con demanda superior a la oferta en sus iconos
- Caja neta de unos 12.900 millones de euros y balance prácticamente sin deuda
- Fabricación propia, con control total de calidad
- Control familiar, que protege la estrategia a largo plazo
- Fuerte poder de fijación de precios
- Crecimiento sostenido en América, Japón y Europa
- Valoración notablemente más baja que la de hace un año
Riesgos
- Valoración todavía alta, con un PER de unas 29-30 veces
- Debilidad de la demanda china y del Oriente Medio
- Crecimiento más lento, con previsiones recortadas por varios analistas
- Dependencia de la marroquinería, que supone cerca de la mitad de las ventas
- Sensibilidad a tipos de cambio, que ya restan crecimiento a los ingresos reportados
- Exposición a aranceles, tensiones geopolíticas y cambios en el comercio internacional
- Perfume y relojería, con menor tracción
- Rentabilidad por dividendo baja y poco estable
- Riesgo de que el consumidor de alto nivel se enfríe tras años de subidas de precio
8. Perfil de inversor y encaje en cartera
Hermès puede encajar en inversores que buscan:
- Una empresa de calidad excepcional para mantener a muy largo plazo
- Exposición al segmento más exclusivo del lujo
- Balance sólido y márgenes muy elevados
- Una posible entrada tras una corrección importante
- Un crecimiento de calidad más que una renta elevada
No es la mejor opción para quien necesita una rentabilidad por dividendo alta, ni para quien busca valoraciones bajas. Es una acción cara incluso tras la caída, y puede seguir siendo volátil mientras el sector no recupere el pulso.
9. Conclusión
Hermès es, probablemente, el mejor negocio de lujo del mundo: márgenes altísimos, caja abundante, fabricación propia y una marca que se ha construido durante casi dos siglos sin diluirse. Su capacidad para resistir ciclos económicos ha sido, históricamente, superior a la de cualquier competidor.
Lo que ha cambiado en 2026 no es la calidad del negocio, sino la expectativa. La acción cotizaba con una prima de perfección, y cualquier desaceleración, aunque su crecimiento siga siendo positivo, se castiga con dureza. Para el inversor paciente, la corrección ofrece un punto de entrada más razonable que en años anteriores; para quien busque resultados rápidos, la incertidumbre del ciclo sigue siendo alta.
10. Enlaces oficiales de la empresa
- Web corporativa: https://www.hermes.com/
- Relación con inversores: https://finance.hermes.com/
- Resultados y publicaciones financieras: https://finance.hermes.com/en/financial-information/
- Información sobre accionistas y dividendos: https://finance.hermes.com/en/shareholders/
- Página de YouTube: https://www.youtube.com/@Hermes
Este contenido tiene un carácter meramente informativo y didáctico. No constituye una recomendación de compra o venta, ni asesoramiento financiero, legal o fiscal personalizado. Los datos de mercado, cotización y dividendo corresponden a octubre de 2026 y pueden haber cambiado en el momento de la lectura. Rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda contrastar la información con fuentes oficiales y consultar con un asesor financiero cualificado.
Deja una respuesta