📉 Long-Term Capital Management: la historia del fondo que casi hunde el sistema financiero
1. Introducción
Long-Term Capital Management (LTCM) no es una empresa cotizada en la que un inversor pueda comprar acciones hoy. Es, sin embargo, uno de los casos de estudio más importantes de la historia financiera moderna: la demostración práctica de que ni la inteligencia académica más brillante, ni los modelos matemáticos más sofisticados, protegen contra el riesgo cuando este se combina con un apalancamiento extremo.
LTCM reunió a algunas de las mentes más reputadas de las finanzas —incluyendo dos futuros premios Nobel— bajo la promesa de obtener rendimientos elevados con un riesgo teóricamente reducido. Durante sus primeros años, cumplió esa promesa con creces. En apenas dieciocho meses de 1998, sin embargo, perdió prácticamente todo su capital y obligó a la Reserva Federal de Nueva York a orquestar un rescate privado para evitar que su colapso arrastrara al sistema financiero global.
Para cualquier inversor a largo plazo, entender qué ocurrió en LTCM es tan valioso como entender por qué una empresa como PepsiCo genera confianza: mientras la solidez de una compañía de consumo básico enseña qué buscar, el colapso de LTCM enseña qué evitar.
2. El origen: un "dream team" de Wall Street y la academia
LTCM fue fundado en 1994 en Greenwich, Connecticut, por John Meriwether, antiguo vicepresidente y responsable del área de arbitraje de bonos en Salomon Brothers, de donde había salido en 1991 tras un escándalo relacionado con pujas irregulares en subastas de deuda del Tesoro de EE. UU.
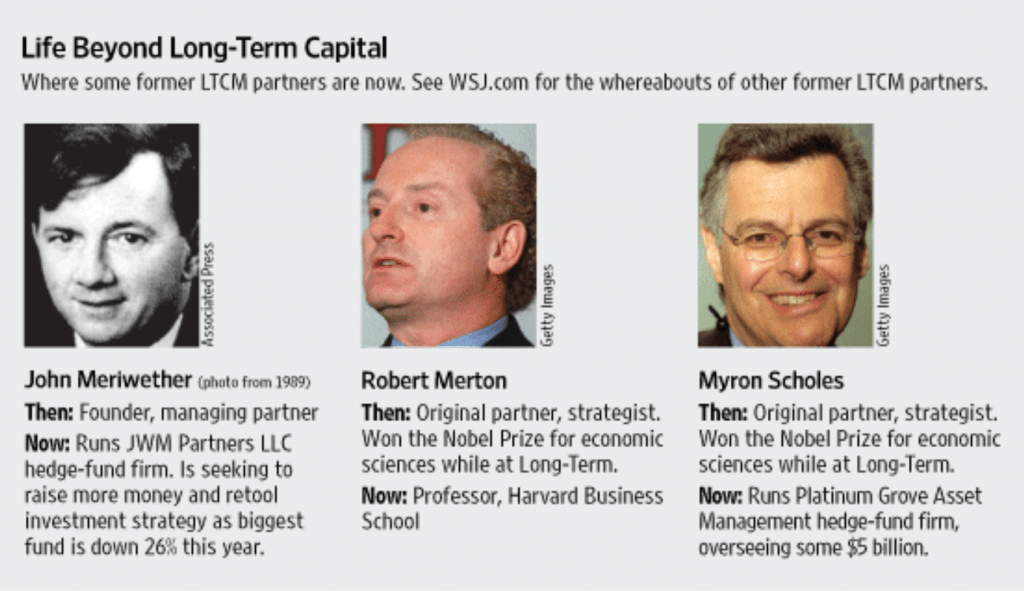
Meriwether no construyó el fondo solo. Reunió a un equipo que combinaba dos perfiles muy distintos: operadores de mercado curtidos en la mesa de arbitraje de bonos de Salomon Brothers, y académicos de primer nivel provenientes de instituciones como MIT y Harvard. Entre estos últimos destacaban Myron Scholes y Robert Merton, dos de los teóricos económicos más influyentes de su generación, que en 1997 recibieron el Premio Nobel de Ciencias Económicas por su trabajo pionero en la valoración de derivados. Completaba el consejo un antiguo vicepresidente de la Reserva Federal, lo que otorgaba al fondo un prestigio y una credibilidad casi inéditos en la industria de los hedge funds.
Esa combinación de reputación académica, historial de éxito en Wall Street y opacidad propia de los fondos de cobertura —que no estaban obligados a registrarse ante la SEC ni a revelar el detalle de sus posiciones— permitió a LTCM captar sin apenas esfuerzo alrededor de mil millones de dólares de un grupo reducido de inversores institucionales y grandes fortunas antes de empezar a operar en febrero de 1994.
3. La estrategia: arbitraje de convergencia y apalancamiento extremo
El núcleo de la estrategia de LTCM se conoce como arbitraje de convergencia (convergence trade, también llamado relative-value arbitrage). La lógica, en teoría, era simple:
- Identificar pares de activos —normalmente bonos— con una relación histórica de precios estable, que en un momento dado se hubieran separado de forma anómala.
- Tomar una posición larga en el activo relativamente barato y una posición corta en el relativamente caro.
- Esperar a que, con el tiempo, los precios volvieran a converger hacia su relación histórica, capturando el diferencial.
El problema de esta estrategia no era su lógica, sino su rentabilidad por operación: los diferenciales de precio que LTCM explotaba eran minúsculos, medidos en fracciones de punto básico. Para transformar esos micro-márgenes en rendimientos atractivos para los inversores, el fondo necesitaba operar con un volumen de capital gigantesco. Y como su propio capital era limitado, recurrió al endeudamiento masivo.
A comienzos de 1998, LTCM gestionaba un patrimonio neto de en torno a 4.700 millones de dólares, sostenido sobre un balance de activos que rondaba los 129.000 millones y una deuda cercana a los 125.000 millones de dólares. Esto suponía un apalancamiento sobre balance de alrededor de 25 a 30 veces su capital. Pero esa cifra ni siquiera reflejaba el riesgo real: a través de productos derivados fuera de balance —swaps, opciones y futuros— la exposición nocional del fondo superaba el billón de dólares, lo que algunos analistas han cifrado en un apalancamiento efectivo próximo a 250 a 1. El propio equipo justificaba este riesgo con sus modelos de Value at Risk (VaR), que calculaban la pérdida máxima esperada de cada posición por separado, asumiendo que las correlaciones históricas entre activos se mantendrían estables.
4. Los años dorados (1994–1997)
Durante sus primeros cuatro años, LTCM pareció haber encontrado la fórmula perfecta: rentabilidad elevada con una volatilidad aparentemente controlada. Los rendimientos netos de comisiones para los inversores fueron extraordinarios: aproximadamente un 20% en los diez primeros meses de actividad de 1994, un 43% en 1995, un 41% en 1996 y un 17% en 1997. (Otras fuentes, dependiendo de si contabilizan rentabilidad bruta o neta, sitúan estas cifras algo más altas, pero el orden de magnitud —retornos anuales de doble dígito alto durante cuatro años consecutivos— es consistente en toda la literatura sobre el caso).
Estos resultados alimentaron una espiral de confianza: cuantos más beneficios generaba el fondo, más fácil le resultaba pedir prestado a los bancos, que competían por prestarle dinero en condiciones cada vez más favorables, atraídos por su historial y por el prestigio de sus gestores. LTCM llegó a ser tratado casi como una contraparte "sin riesgo" por la banca de inversión que financiaba sus operaciones —un error de percepción que resultaría crucial en el desenlace de la historia.
5. La crisis de 1998: cuando la correlación se rompe
Las primeras grietas aparecieron antes del verano. En mayo y junio de 1998, el fondo registró pérdidas mensuales netas de en torno al 6% y al 10% respectivamente, reduciendo su capital en varios cientos de millones de dólares. En julio, Salomon Brothers —uno de los mayores actores en el tipo de arbitraje que practicaba LTCM— decidió cerrar su propia mesa de arbitraje de bonos, lo que retiró liquidez de un mercado ya tensionado.
El verdadero punto de inflexión llegó el 17 de agosto de 1998, cuando el Gobierno ruso declaró el impago de su deuda y dejó que el rublo se desplomara. El efecto inmediato fue una "huida hacia la calidad": los inversores de todo el mundo vendieron activos considerados de riesgo y se refugiaron masivamente en los bonos del Tesoro de EE. UU., considerados el activo más seguro del planeta.
Aquí es donde la estrategia de LTCM se topó con la realidad de los mercados en pánico. El fondo apostaba a que los diferenciales entre la deuda estadounidense y otros bonos —tanto de mercados emergentes como de otros países desarrollados— volverían a estrecharse con el tiempo, como había ocurrido históricamente. Pero en un episodio de pánico generalizado sucedió justo lo contrario: los diferenciales se ampliaron aún más, en direcciones y magnitudes que los modelos de LTCM consideraban estadísticamente casi imposibles.
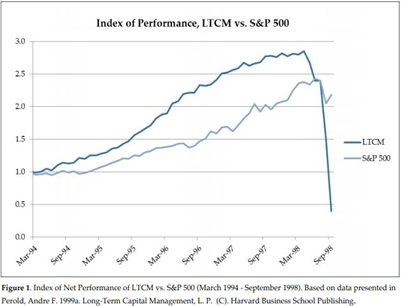
El fallo de fondo estaba en la propia arquitectura del riesgo del fondo: los modelos de VaR estimaban el riesgo de cada inversión de forma individual, pero no contemplaban un escenario en el que prácticamente todas las posiciones cayeran a la vez. En condiciones normales, las distintas apuestas de LTCM estaban razonablemente diversificadas entre sí. En una crisis sistémica, esa diversificación se evaporó: casi todas las correlaciones históricas se rompieron simultáneamente y casi todas las posiciones del fondo —tanto las largas como las cortas— empezaron a perder dinero al mismo tiempo.
Al estar extremadamente apalancado, cada movimiento adverso del mercado se traducía en pérdidas multiplicadas. El propio tamaño de sus posiciones —que en mercados normales le daba ventaja— se convirtió en su mayor problema: cuando intentó reducir riesgo vendiendo activos, sus propias ventas movían el precio en su contra, porque el mercado sabía que era LTCM quien estaba vendiendo y a qué precio necesitaba hacerlo.
El 2 de septiembre de 1998, Meriwether envió una carta a los inversores del fondo comunicando que LTCM había perdido 2.500 millones de dólares en lo que iba de año. Apenas semanas después, las pérdidas acumuladas rondaban el 90% del capital con el que había comenzado el ejercicio.
6. El rescate: la Reserva Federal entra en escena
Lo que convirtió a LTCM en algo más que la quiebra de un fondo más fue su nivel de interconexión con el resto del sistema financiero. Sus contrapartes en operaciones de derivados y sus prestamistas incluían prácticamente a todos los grandes bancos de inversión de Wall Street y a bancos internacionales de primer nivel. Si LTCM caía en una liquidación desordenada, cada una de esas entidades se vería obligada a asumir pérdidas simultáneas y a liquidar posiciones relacionadas en un mercado ya de por sí convulso, con el riesgo de generar una crisis en cadena.
Ante esa amenaza de riesgo sistémico, el Banco de la Reserva Federal de Nueva York, con William McDonough al frente y bajo la supervisión de Alan Greenspan, convocó a los máximos responsables de los principales bancos de Wall Street para negociar una solución privada. Es importante subrayar un matiz que a menudo se malinterpreta: la Fed no aportó dinero público al rescate; su papel fue el de mediador y coordinador para facilitar un acuerdo entre entidades privadas.
El resultado de esas negociaciones se cerró el 23 de septiembre de 1998: un consorcio de 14 instituciones financieras acordó una recapitalización de 3.600 millones de dólares bajo la supervisión de la Reserva Federal. A cambio de esa inyección de capital, los bancos tomaron el control de aproximadamente el 90% del fondo, relegando a Meriwether y al equipo original a una participación minoritaria. El objetivo no era salvar a los inversores originales, sino permitir una liquidación ordenada de la cartera de LTCM a lo largo de los meses siguientes, evitando así una venta forzosa que hubiera desestabilizado los mercados globales de renta fija y derivados.
La operación funcionó: en los dos años siguientes, el consorcio de bancos fue deshaciendo progresivamente las posiciones del fondo sin generar el pánico sistémico que se temía, y LTCM se liquidó formalmente en 2000.
7. Lecciones para el inversor
El caso LTCM se estudia hoy en escuelas de negocio y departamentos de gestión de riesgo de todo el mundo precisamente porque sus enseñanzas trascienden a un solo fondo o una sola crisis:
- El apalancamiento multiplica en ambas direcciones. Una estrategia de bajo riesgo por operación puede convertirse en extremadamente arriesgada si se financia con deuda masiva. Ganancias modestas se convierten en rendimientos espectaculares, pero pérdidas modestas se convierten en catástrofes.
- Los modelos basados en datos históricos fallan precisamente cuando más se necesitan. Las correlaciones "normales" entre activos tienden a romperse —y a converger hacia 1, es decir, a moverse todas en la misma dirección— durante los episodios de pánico, que es justo cuando un modelo de riesgo debería funcionar mejor.
- Solvencia y liquidez no son lo mismo. LTCM podría haber tenido razón a largo plazo sobre la convergencia de los diferenciales que negociaba. El problema es que no dispuso de tiempo ni liquidez suficientes para esperar a que el mercado le diera la razón: se quedó sin margen antes de que la tesis se cumpliera.
- La reputación no sustituye a la gestión del riesgo. El prestigio académico de sus fundadores —incluidos dos premios Nobel— generó una confianza excesiva, tanto interna como por parte de los bancos que le prestaban dinero en condiciones cada vez más laxas.
- El tamaño y la interconexión importan tanto como el riesgo individual. LTCM no era la mayor entidad financiera del mundo, pero su nivel de conexión con el resto del sistema la convirtió en una amenaza sistémica: es el origen del concepto que hoy se conoce como "demasiado interconectado para caer".
8. El legado: ¿qué queda de LTCM hoy?
El episodio de LTCM tuvo consecuencias que se extienden mucho más allá de 1998. Aceleró el debate regulatorio sobre la supervisión de los hedge funds y sobre los riesgos que los grandes actores no bancarios pueden suponer para la estabilidad financiera global, un debate que resurgiría con fuerza una década más tarde durante la crisis de 2008. También quedó como advertencia temprana sobre las limitaciones de los modelos cuantitativos de riesgo, en particular el VaR, que hoy se sigue utilizando ampliamente pero con más matices y controles que en los años noventa.
En cuanto a sus protagonistas, John Meriwether no abandonó el sector: fundó un nuevo fondo, JWM Associates, en el año 2000, aplicando estrategias similares de arbitraje relativo. Ese fondo sufrió también pérdidas muy significativas durante la crisis financiera de 2007-2009 y terminó cerrando en 2009, un desenlace que muchos observadores señalaron como una segunda demostración de las mismas vulnerabilidades que habían hundido a LTCM once años antes.
9. Conclusión
LTCM no es una empresa en la que se pueda invertir hoy, pero es, quizás, uno de los estudios de caso más valiosos para cualquier inversor. Su historia recuerda que ni el prestigio académico, ni un historial de rendimientos excepcionales, ni la sofisticación de los modelos matemáticos, garantizan protección frente al riesgo cuando este se combina con un apalancamiento extremo y una confianza excesiva en que "esta vez es diferente". Frente al perfil defensivo y predecible de compañías como PepsiCo, LTCM representa el extremo opuesto: una estrategia de alta sofisticación técnica que, precisamente por su exceso de confianza y de apalancamiento, terminó por amenazar la estabilidad de todo el sistema financiero.
10. Para profundizar
- Lowenstein, Roger — When Genius Failed: The Rise and Fall of Long-Term Capital Management (referencia principal sobre el caso).
- Federal Reserve Bank of New York — archivos y comunicados sobre la intervención de 1998.
- Reserva Federal de EE. UU. — testimonios de Alan Greenspan ante el Congreso sobre el caso LTCM.
Este contenido tiene fines exclusivamente informativos y educativos, y no constituye asesoramiento financiero, recomendación de inversión ni una invitación a comprar o vender ningún producto financiero. Las rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda consultar con un asesor financiero cualificado y evaluar la propia situación y tolerancia al riesgo.
Deja una respuesta