🏦 Brókers y comisiones: qué intermediario elegir y cuánto cuesta realmente invertir en Bolsa
1. Introducción
Antes de comprar la primera acción, todo inversor se enfrenta a una decisión previa que condicionará buena parte de la rentabilidad real de su cartera a largo plazo: a través de qué entidad va a operar. No todos los intermediarios son iguales, ni en el tipo de servicio que ofrecen ni, sobre todo, en la estructura de comisiones que aplican. Y esas comisiones, aunque a menudo parezcan pequeñas en términos porcentuales, pueden tener un impacto acumulado muy relevante sobre la rentabilidad final de una cartera, especialmente si se opera con frecuencia o con importes reducidos.
Este artículo repasa los principales tipos de intermediarios disponibles para invertir en Bolsa, y desglosa en detalle la estructura de gastos que conviene entender —y comparar— antes de elegir dónde operar.
2. Tipos de intermediarios para invertir en Bolsa
Brókers especializados
Existe un grupo de entidades cuya actividad se centra, de forma prácticamente exclusiva, en la intermediación bursátil y en otros mercados financieros: son los llamados brókers especializados, entre los que se encuentran nombres como Interactive Brokers, DEGIRO o Clicktrade, entre otros. Su principal ventaja competitiva suele ser una estructura de comisiones más reducida que la de la banca tradicional, junto con un acceso mucho más amplio a mercados internacionales, permitiendo operar con relativa facilidad en bolsas de todo el mundo desde una única plataforma.
Su contrapartida más habitual es que no ofrecen el resto de servicios bancarios —cuentas corrientes, tarjetas, hipotecas— que sí prestan las entidades financieras tradicionales, por lo que suelen utilizarse de forma complementaria a la cuenta bancaria habitual del inversor, exclusivamente para la operativa bursátil.
Entidades financieras tradicionales
La gran mayoría de bancos, tanto los tradicionales como los que operan exclusivamente en formato digital, incorporan también un servicio de intermediación bursátil dentro de su oferta habitual de productos: entidades como BBVA, Santander, CaixaBank o ING, entre otras muchas, permiten comprar y vender acciones directamente desde la misma cuenta que el cliente ya utiliza para el resto de sus operaciones bancarias.
La principal ventaja de operar a través de la propia entidad bancaria es la comodidad: el inversor ya dispone de cuenta abierta, conoce la plataforma y no necesita dar de alta una relación con un nuevo intermediario. El inconveniente más habitual, sin embargo, es que las comisiones de la banca tradicional suelen ser sensiblemente más elevadas que las de los brókers especializados, y el acceso a mercados y productos internacionales tiende a ser más limitado. Dentro de esta categoría, los bancos que operan de forma exclusivamente digital suelen ofrecer, por lo general, condiciones más competitivas que las de la banca con red de oficinas físicas tradicional.
3. Los principales gastos asociados a invertir en Bolsa
Más allá de qué tipo de entidad se elija, es fundamental entender la estructura completa de gastos a la que puede estar sujeta cualquier operación bursátil, ya que no siempre se limita a una única comisión. Los conceptos más relevantes son los siguientes:
- Comisión de compraventa
- Canon de Bolsa y comisión de liquidación
- Comisión de custodia
- Otras comisiones adicionales (cobro de dividendos, ampliaciones de capital, asistencia a juntas)
Comisión de compraventa
Es, con diferencia, el gasto más cuantioso dentro de la operativa bursátil habitual, y también aquel en el que existen mayores diferencias entre distintas entidades. La cobra directamente el intermediario —banco o bróker— por ejecutar la orden de compra o de venta, y suele calcularse como un porcentaje sobre el importe de la operación, aunque casi todas las entidades establecen también un importe mínimo fijo por operación.
Ese mínimo fijo es especialmente relevante para quien opera con importes reducidos: si una entidad aplica, por ejemplo, una comisión mínima de varios euros por operación, esa cantidad puede representar un porcentaje muy elevado sobre una compra pequeña, penalizando de forma notable la rentabilidad desde el primer momento. Por este motivo, comparar tanto el porcentaje aplicado como el importe mínimo de cada entidad es un paso imprescindible antes de decidir dónde operar, especialmente si se planea invertir con aportaciones periódicas de importe moderado. Además, conviene tener en cuenta que las comisiones suelen ser más elevadas para operar en mercados extranjeros que en el mercado nacional, por lo que conviene revisar la tarifa específica de cada mercado en el que se vaya a invertir.
Canon de Bolsa y comisión de liquidación
Además de la comisión que cobra el propio intermediario, existe otro concepto de coste que resulta común a todos los inversores con independencia de la entidad elegida: el canon que cobra la Sociedad de Valores correspondiente por la ejecución de la operación en el mercado, al que se suma la comisión de liquidación que corresponde a la entidad encargada de la compensación y liquidación de valores —en el caso del mercado español, Iberclear—. A diferencia de la comisión de compraventa, que varía de una entidad a otra, este tipo de gastos suele ser el mismo con independencia del bróker utilizado, ya que se trata de tarifas reguladas y aplicadas de forma centralizada sobre cada orden ejecutada en el mercado. Su importe individual suele ser reducido en comparación con la comisión de compraventa, pero conviene tenerlo en cuenta como parte del coste total de cada operación, y dado que estas tarifas pueden actualizarse periódicamente, lo más fiable es consultar siempre la tarifa vigente publicada por la propia entidad de liquidación.
Comisión de custodia
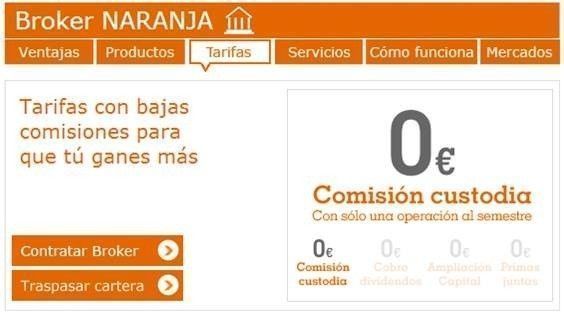
Se trata de la comisión que cobra el intermediario por el servicio de mantener depositadas las acciones del inversor, y es uno de los conceptos a los que más atención conviene prestar, ya que existe una gran disparidad entre entidades: algunas la cobran de forma periódica —habitualmente trimestral o semestral— sobre el valor de la cartera custodiada, mientras que otras la eliminan por completo, en ocasiones de forma incondicional y en otras siempre que el cliente cumpla determinados requisitos de actividad, como realizar un número mínimo de operaciones en un periodo determinado.
Dado que se trata de un coste recurrente en el tiempo —a diferencia de la comisión de compraventa, que solo se paga en el momento de operar—, su impacto acumulado a lo largo de los años puede ser considerable para una cartera de largo plazo, por lo que conviene revisar con atención las condiciones exactas de cada entidad antes de decidir dónde mantener depositadas las acciones.
Otras comisiones a tener en cuenta
Más allá de los conceptos anteriores, existen otros gastos menos frecuentes pero que conviene conocer para evitar sorpresas desagradables:
- Comisión por cobro de dividendos. Algunas entidades cobran un porcentaje o un importe fijo cada vez que se abona un dividendo en la cuenta del inversor.
- Comisión por ampliación de capital. Aplicable cuando el inversor participa en una ampliación de capital de una empresa en cartera, ya sea suscribiendo nuevas acciones o vendiendo los derechos correspondientes.
- Comisión por asistencia a Juntas. Algunas entidades cobran por gestionar la representación o la asistencia del accionista a la Junta General de una empresa.
No todas las entidades aplican estos conceptos, y algunas los incluyen sin coste adicional dentro de su servicio estándar, por lo que también conviene revisarlos al comparar intermediarios, especialmente si se invierte en empresas con una política activa de ampliaciones de capital o si se tiene intención de participar activamente en las juntas de accionistas.
4. Cómo elegir el intermediario adecuado
No existe una entidad que resulte la mejor opción para todos los perfiles de inversor por igual: la elección más adecuada depende del volumen de capital disponible, de la frecuencia con la que se planea operar, y de si se invierte únicamente en el mercado nacional o también en mercados internacionales. Como criterio general, conviene tener en cuenta:
- Para quien invierte con aportaciones periódicas de importe reducido, el peso relativo de las comisiones mínimas es especialmente determinante, por lo que suele compensar priorizar entidades con comisiones fijas bajas y sin coste de custodia.
- Para quien opera con cierta frecuencia o en múltiples mercados internacionales, comparar la estructura completa de comisiones —no solo la de compraventa, sino también la de custodia y las comisiones específicas para cada mercado— resulta imprescindible para evitar sorpresas en el coste total.
- En todos los casos, conviene revisar las tarifas actualizadas directamente en la página de cada entidad antes de operar, ya que las comisiones cambian con cierta frecuencia y los ejemplos concretos pueden quedar desactualizados con el paso del tiempo.
5. Conclusión
Elegir bien el intermediario a través del cual se va a invertir en Bolsa es una decisión tan relevante como la propia selección de las acciones en las que se invierte, ya que el coste acumulado de las comisiones —de compraventa, de custodia y del resto de conceptos asociados— puede erosionar de forma notable la rentabilidad real de una cartera a largo plazo. Entender la estructura completa de gastos, y no solo la comisión más visible de compraventa, es el primer paso para tomar una decisión informada sobre dónde y cómo operar.
Este contenido tiene fines exclusivamente informativos y educativos, y no constituye asesoramiento financiero, recomendación de inversión ni una invitación a comprar o vender ningún producto financiero. Las comisiones y tarifas mencionadas tienen carácter ilustrativo y pueden variar entre entidades y con el paso del tiempo; se recomienda consultar siempre las tarifas actualizadas de cada intermediario. Las rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda consultar con un asesor financiero cualificado y evaluar la propia situación y tolerancia al riesgo.
Deja una respuesta