🌍 Philip Morris International (PM): Análisis Completo para Inversores a Largo Plazo
1. Introducción
Philip Morris International (PMI) es la mayor tabacalera internacional por ingresos fuera de Estados Unidos y, a la vez, una de las compañías que más agresivamente se está transformando para dejar atrás el cigarrillo tradicional. Vende en más de 170 mercados y su marca insignia, Marlboro, es una de las más vendidas del mundo.
Su caso de inversión es distinto al de Altria. Altria opera solo en EE. UU. y vive de exprimir un negocio en declive. PMI, en cambio, combina un negocio de cigarrillos todavía muy rentable con una cartera de productos sin humo en fuerte crecimiento: IQOS (tabaco calentado), ZYN (bolsitas de nicotina) y VEEV (vapeo). Hoy los productos sin humo ya suponen alrededor del 42% de los ingresos.
Para el inversor a largo plazo, PMI destaca por:
- Un negocio de nicotina diversificado por países, con presencia mundial
- Una transición real hacia productos sin humo, con crecimiento de dos dígitos en varias líneas
- Un dividendo que sube cada año desde su salida a bolsa en 2008
- Márgenes elevados y generación de caja muy sólida
- Un crecimiento de ingresos y beneficio superior al de la mayoría de las empresas de consumo básico
Es una acción que mezcla renta y crecimiento, con la particularidad de que el sector tabaco conlleva riesgos regulatorios y de reputación que conviene valorar.
2. Historia de la empresa
Raíces antiguas
La marca Philip Morris nace en Londres en 1847, de la mano de un comerciante de tabaco que dio nombre a la futura compañía. Más tarde se expandiría a Estados Unidos, donde Marlboro acabaría convirtiéndose en un fenómeno global a mediados del siglo XX.
La separación de 2008
Durante décadas, Philip Morris fue parte de un mismo grupo, que desde 2003 se llamó Altria. En 2008, ese grupo se separó en dos:
- Altria, que se quedó con el negocio dentro de Estados Unidos
- Philip Morris International, que pasó a operar en el resto del mundo, con Marlboro como marca principal
La separación permitió a cada compañía adaptarse a su propio entorno regulatorio y de consumo.
El giro hacia el futuro sin humo
2014: lanza IQOS, su dispositivo de tabaco calentado, en las primeras ciudades de Japón e Italia, un producto que se convertiría en el eje de su estrategia.
2016 en adelante: adopta públicamente la ambición de “dejar de vender cigarrillos” y reorientar el negocio hacia alternativas sin humo.
2021: refuerza su apuesta por otros sectores con compras como Vectura, centrada en inhalación médica.
2022: compra Swedish Match por unos 16.000 millones de dólares, lo que le da la marca ZYN y el liderazgo en bolsitas de nicotina.
2024: recupera de Altria los derechos de IQOS en Estados Unidos, cerrando una larga etapa en la que no podía comercializarlo allí.
2026: Altria y PMI firman un acuerdo recíproco de fabricación por contrato, y ZYN obtiene en EE. UU. la autorización de producto de riesgo modificado.
Hoy PMI es una empresa a medio camino entre una tabacalera clásica y una compañía de productos de nicotina de nueva generación.
3. Modelo de negocio y posición competitiva
PMI divide su actividad en dos grandes bloques:
a. Productos sin humo (en crecimiento)
- IQOS: dispositivos de tabaco calentado, con consumibles como TEREA, y líder de su categoría en muchos mercados
- ZYN: bolsitas de nicotina sin tabaco, con fuerte presencia en EE. UU. y expansión internacional
- VEEV: cigarrillos electrónicos y otros productos de vapeo
- Representan en torno al 42% de los ingresos, con más de 30 mercados donde superan el 50%
b. Cigarrillos y otros combustibles (el negocio tradicional)
- Marlboro y otras marcas internacionales
- Aportan la mayor parte de la caja actual y permiten financiar la transición
- El volumen cae en muchos mercados, pero la compañía lo compensa con subidas de precio
Ventajas competitivas clave
- Liderazgo claro en tabaco calentado, una categoría que domina
- Marca Marlboro entre las más reconocidas del planeta
- Diversificación geográfica: no depende de un solo país ni de un solo regulador
- Fuerte inversión en investigación y desarrollo de productos alternativos
- Capacidad de fijar precios en el negocio tradicional
- Escala para invertir en nuevos productos sin comprometer el dividendo
PMI no solo defiende un negocio maduro: está construyendo, a la vez, uno nuevo.
4. Evolución de la cotización
La acción ha tenido un 2026 muy fuerte, bastante por encima del comportamiento habitual del sector:
- En lo que va de año acumula una revalorización cercana al 30%.
- A mediados de octubre de 2026 cotizaba en torno a 204 USD, cerca de su máximo anual.
- Su rango de las últimas 52 semanas va aproximadamente de 142 a 208 USD.
- Su capitalización bursátil ronda los 315.000 millones de dólares.
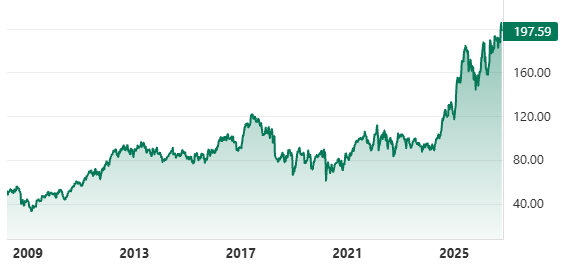
El fuerte avance ha comprimido la rentabilidad por dividendo y ha elevado la valoración: con un BPA previsto de unos 8,4 USD, la acción cotiza a unas 24 veces beneficios. El mercado paga ya por la transición sin humo, lo que deja menos margen si algún trimestre decepciona.
5. Evolución de las principales cifras financieras
Ingresos
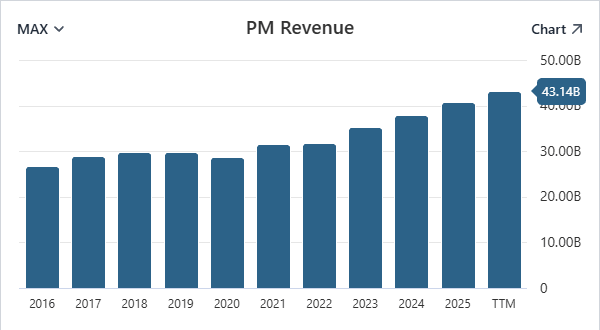
- En el tercer trimestre de 2026, los ingresos netos subieron un 5,5% hasta 11.400 millones de dólares (un 7,1% en términos orgánicos), un récord trimestral.
- Los productos sin humo crecieron un 4,1% (un 6,3% orgánico) y los combustibles un 6,4% (un 7,7% orgánico).
- En el primer semestre, los ingresos fueron de unos 21.300 millones, un 9,8% más.
Beneficio por acción
- BPA ajustado del tercer trimestre: 2,36 USD, un 5,4% más y otro máximo trimestral.
- BPA contable (reportado): 2,12 USD, un 4,9% menos, afectado por ajustes de valoración no monetarios.
- BPA ajustado del primer semestre: 4,16 USD, un 15,6% más.
Previsiones
- La compañía elevó en septiembre su previsión de BPA ajustado para 2026 a un rango de 8,35 a 8,50 USD.
- Sus objetivos de crecimiento orgánico se mantienen en un 5-7% en ingresos y un 7-9% en beneficio operativo.
- Prevé el sexto año consecutivo de crecimiento de volumen.
Caja y balance
- Generación de caja muy elevada, que cubre el dividendo con holgura.
- Deuda cercana a los 43.000 millones de dólares, con una relación deuda neta/EBITDA que debería situarse en torno a 2 veces a final de año.
- No tiene previstas recompras de acciones en 2026, priorizando inversión y reducción de deuda.
Puntos débiles
- El negocio de ZYN en Estados Unidos se ha mantenido estable, con presión competitiva y fuerte inversión comercial para relanzarlo.
- La compañía ha reconocido deterioros contables puntuales, como el de su inversión en Canadá (RBH).
6. Evolución del dividendo
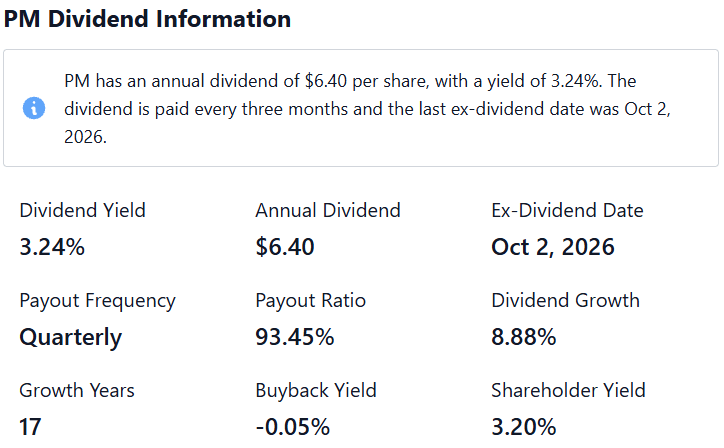
PMI ha aumentado su dividendo todos los años desde su salida a bolsa en 2008. No es un Dividend King, pero sí una de las historias de crecimiento de dividendo más sólidas del sector.
Datos clave
- Dividendo trimestral vigente: 1,60 USD por acción (6,40 USD anuales), tras una subida del 8,8% en septiembre de 2026
- Rentabilidad por dividendo: en torno al 3,1%
- Frecuencia: trimestral
- Crecimiento acumulado desde 2008: un 248%, con un crecimiento anual compuesto del 7,2%
- Payout ratio: alrededor del 76% del BPA ajustado previsto
- Próximo pago: 26 de octubre de 2026
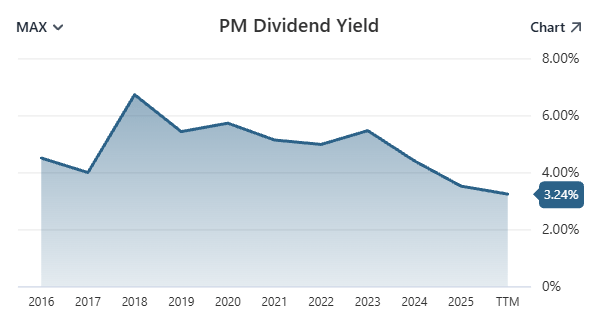
El ritmo de subida se ha acelerado en los últimos años, con escalones de 1,20 a 1,25, 1,27, 1,30, 1,35, 1,47 y ahora 1,60. Con una deuda elevada y un payout ya alto, sostener subidas de este tamaño dependerá de que el crecimiento del beneficio acompañe.
7. Fortalezas y riesgos
Fortalezas
- Posición dominante en tabaco calentado y creciente en bolsitas de nicotina
- Negocio internacional muy diversificado
- Márgenes y generación de caja excepcionales
- Dividendo creciente cada año desde 2008, con subidas recientes de casi un 9%
- Crecimiento de ingresos y beneficio superior al de muchos competidores
- Más de un 40% de los ingresos ya procede de productos sin humo
- Estrategia de transición clara y consistente
Riesgos
- Valoración exigente tras una fuerte revalorización
- Deuda elevada, cercana a los 43.000 millones de dólares
- Payout alto, que limita el margen para subidas rápidas
- Regulación del tabaco, de los sabores y de la nicotina en muchos países
- Competencia en bolsitas de nicotina y vapeo, especialmente en EE. UU.
- Posible caída más rápida de lo esperado en cigarrillos
- Litigios y riesgos reputacionales propios del sector
- Exposición al tipo de cambio por su carácter internacional
- Restricciones de muchos inversores por criterios ESG
8. Perfil de inversor y encaje en cartera
PMI encaja en inversores que buscan:
- Una mezcla de dividendo y crecimiento, en lugar de una renta pura
- Exposición internacional al negocio de nicotina
- Una empresa en plena transformación, con producto propio de nueva generación
- Dividendos crecientes con un ritmo de subida superior a la media del sector
- Un complemento a otras posiciones defensivas
No es la mejor opción para quien prioriza una rentabilidad por dividendo muy alta desde el primer día, ni para quien tiene restricciones éticas respecto al tabaco. Tampoco es una acción “aburrida” en el sentido clásico: su cotización puede moverse con fuerza según los resultados de IQOS y ZYN.
9. Conclusión
Philip Morris International es una de las pocas tabacaleras que ha conseguido que su transición hacia productos sin humo se traduzca en crecimiento real de ingresos, beneficio y dividendo. Su combinación de Marlboro, IQOS y ZYN le da una base de caja muy sólida mientras construye el negocio del futuro.
El reto está en la valoración y en la ejecución. Tras un 2026 muy brillante en bolsa, la acción ya refleja buena parte de las buenas noticias, con una deuda elevada y un payout alto. Es una inversión atractiva para quien confía en que la transición siga funcionando, pero con menos margen de error que hace un año.
10. Enlaces oficiales de la empresa
- Web corporativa: https://www.pmi.com/
- Relación con inversores: https://www.pmi.com/investor-relations
- Información sobre dividendos: https://www.pmi.com/dividend
- Resultados trimestrales y presentaciones: https://www.pmi.com/investor-relations/events-and-presentations
- Página de YouTube: https://www.youtube.com/@PMI
Este contenido tiene un carácter meramente informativo y didáctico. No constituye una recomendación de compra o venta, ni asesoramiento financiero, legal o fiscal personalizado. Los datos de mercado, cotización y dividendo corresponden a octubre de 2026 y pueden haber cambiado en el momento de la lectura. Rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda contrastar la información con fuentes oficiales y consultar con un asesor financiero cualificado.
Deja una respuesta