⚖️ Aversión a las pérdidas: por qué perder 100 € duele más de lo que satisface ganar 100 €
1. Introducción
Dentro de la psicología del inversor, pocos sesgos son tan determinantes —y tan poco intuitivos a primera vista— como la aversión a las pérdidas. Se trata de un sesgo distinto, aunque estrechamente relacionado, con la aversión al riesgo general: mientras la aversión al riesgo describe nuestra preferencia por la seguridad frente a la incertidumbre, la aversión a las pérdidas explica algo más concreto y, en cierto modo, más sorprendente: que el dolor que sentimos al perder una cantidad de dinero es psicológicamente mayor que el placer que sentimos al ganar exactamente esa misma cantidad.
Esta diferencia, que puede parecer un matiz menor, tiene consecuencias muy profundas en el comportamiento real de los inversores: les lleva a rechazar apuestas con una rentabilidad esperada claramente favorable, y a mantener indefinidamente posiciones perdedoras que racionalmente deberían cerrar. Entender este sesgo —y, sobre todo, aprender a neutralizarlo— es una de las herramientas más valiosas que puede incorporar cualquier inversor a su proceso de toma de decisiones.
2. ¿Qué es la aversión a las pérdidas?
La aversión a las pérdidas (loss aversion, en la literatura académica en inglés) es la tendencia psicológica a valorar una pérdida con mayor intensidad emocional que una ganancia de idéntica magnitud. Las estimaciones más citadas en la investigación académica sitúan ese desequilibrio en una proporción de aproximadamente dos a uno: perder 100 euros nos produce, en términos de impacto emocional, un malestar equivalente al doble de la satisfacción que nos produciría ganar esos mismos 100 euros.
La consecuencia de esta asimetría es tan simple como reveladora: si un inversor pierde 100 euros en una operación y a continuación gana otros 100 euros en la siguiente, el resultado económico neto es cero, pero la sensación subjetiva que le queda —si atendemos a la evidencia experimental sobre este sesgo— no es de neutralidad, sino de haber salido perdiendo. El cerebro humano, en definitiva, no procesa las ganancias y las pérdidas de forma simétrica, por mucho que su valor monetario objetivo sea idéntico.
Esta resistencia psicológica a la pérdida explica por qué, entre los inversores, existe una preferencia sistemática por evitar perder dinero antes que por conseguir ganarlo, incluso cuando ambas opciones son, en términos puramente matemáticos, equivalentes o incluso favorables a asumir el riesgo.
3. El origen académico: Kahneman, Tversky y la Teoría Prospectiva
Este fenómeno fue formalizado por primera vez por los psicólogos Daniel Kahneman y Amos Tversky en su influyente Teoría Prospectiva (Prospect Theory), publicada en 1979 en la revista Econometrica. El trabajo de ambos investigadores desafió el supuesto central de la teoría económica clásica —que los individuos toman decisiones de forma racional, maximizando su utilidad esperada de manera simétrica ante ganancias y pérdidas— y lo sustituyó por un modelo mucho más fiel al comportamiento humano real, basado en la evidencia experimental.
Esta línea de investigación, que dio origen a todo el campo de las finanzas y la economía conductual, le valió a Daniel Kahneman el Premio Nobel de Economía en 2002 —Amos Tversky había fallecido en 1996 y el Nobel no se concede a título póstumo, por lo que no pudo compartir el reconocimiento formalmente, aunque su contribución es igualmente reconocida en toda la literatura académica sobre la materia—.
4. La función de valor: por qué la curva de las pérdidas es más pronunciada
El elemento central que aporta la Teoría Prospectiva para explicar la aversión a las pérdidas es lo que Kahneman y Tversky denominaron la "función de valor" del individuo. Si representamos gráficamente cómo varía nuestra sensación subjetiva de satisfacción o malestar en función del resultado económico obtenido —con las ganancias representadas a la derecha del origen y las pérdidas a la izquierda—, esta función tiene una forma característica en "S": es cóncava en el tramo de las ganancias (la satisfacción crece, pero cada vez más despacio) y convexa en el tramo de las pérdidas (el malestar también crece, pero de forma igualmente decreciente en su intensidad marginal). La diferencia crucial, sin embargo, no está en la forma de cada tramo por separado, sino en su pendiente: la curva del lado de las pérdidas es notablemente más pronunciada que la del lado de las ganancias.
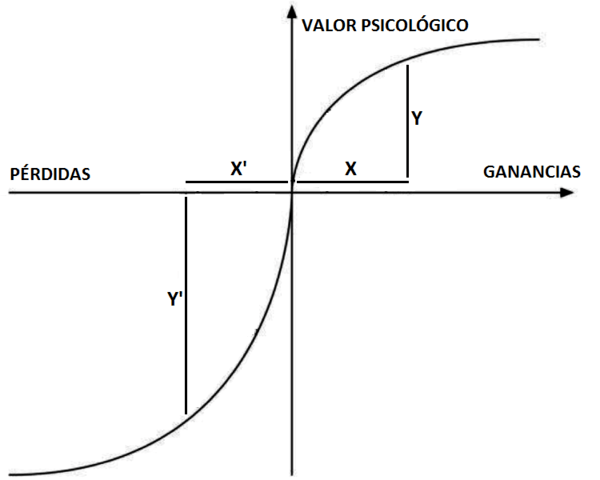
Esa mayor pendiente en el tramo de las pérdidas es la representación gráfica exacta de la aversión a las pérdidas: para un mismo movimiento de 100 euros, la caída en la escala de "sensación subjetiva" es mucho más acusada cuando ese movimiento es una pérdida que cuando es una ganancia. Es precisamente esa asimetría en la pendiente de la curva —y no simplemente el hecho de que perder resulte desagradable— lo que constituye el núcleo del sesgo.
5. Consecuencias prácticas para el inversor
La aversión a las pérdidas no es solo una curiosidad psicológica: condiciona de forma directa y medible las decisiones reales de los inversores, y lo hace principalmente de dos formas:
Rechazar inversiones con rentabilidad esperada favorable. Cuando el miedo a perder pesa más del doble que la ilusión de ganar, muchos inversores acaban rechazando oportunidades que, en términos puramente matemáticos, deberían aceptar. Un ejemplo numérico lo ilustra con claridad: imaginemos una inversión con un 50% de probabilidades de ganar 100 euros y un 50% de probabilidades de perder 50 euros. La esperanza matemática de esa apuesta es claramente positiva —de +25 euros de media, calculada como (0,5 × 100) + (0,5 × −50)—, y sin embargo, un inversor con una fuerte aversión a las pérdidas puede rechazarla igualmente, porque su valoración subjetiva del posible resultado negativo pesa más en su decisión que la esperanza matemática objetivamente favorable. Llevado al terreno bursátil, esto se traduce en descartar de forma sistemática valores con una perspectiva de revalorización claramente positiva, simplemente porque existe la posibilidad —aunque sea minoritaria en términos de probabilidad— de generar una pérdida.
Mantener posiciones perdedoras sin expectativa real de recuperación. El mismo mecanismo que lleva a rechazar apuestas favorables lleva, en el sentido contrario, a aferrarse a inversiones que ya han generado pérdidas, incluso cuando no existe ninguna razón fundamentada para esperar su recuperación. Vender implica "materializar" la pérdida de forma definitiva e irreversible, un acto que el inversor experimenta como mucho más doloroso que la incertidumbre —y la esperanza— de seguir manteniendo la posición abierta, aunque objetivamente eso pueda estar erosionando aún más su patrimonio.
6. Cómo evitar los efectos adversos de la aversión a las pérdidas
La clave para neutralizar este sesgo no está en intentar eliminar por completo la posibilidad de sufrir pérdidas individuales —algo que ningún inversor, por experimentado que sea, puede conseguir de forma sistemática—, sino en cambiar el marco de referencia con el que se evalúan los resultados:
- Evaluar el resultado agregado de la cartera, no cada operación de forma aislada. Lo verdaderamente relevante para el patrimonio de un inversor no es evitar pérdidas en todas y cada una de sus operaciones individuales, sino que la suma de todas ellas, a lo largo del tiempo, arroje un resultado global positivo. Aceptar que algunas inversiones concretas generarán pérdidas —incluso siguiendo un proceso de decisión razonable y bien fundamentado— forma parte inevitable de cualquier estrategia de inversión seria.
- Establecer criterios de venta objetivos y definidos de antemano. Fijar, antes de invertir, en qué condiciones concretas se cerrará una posición —tanto en caso de pérdida como de ganancia— reduce el margen de decisión emocional en el momento de mayor tensión psicológica.
- Diversificar de forma adecuada. Repartir el capital entre un número suficiente de inversiones no correlacionadas entre sí reduce el impacto emocional de cualquier pérdida individual sobre el conjunto de la cartera, facilitando una valoración más racional de cada decisión.
- Reformular mentalmente el riesgo en términos de probabilidad, no de resultado aislado. Recordar de forma consciente que una única operación desfavorable no define el resultado final de una estrategia de inversión bien planteada ayuda a contrarrestar el peso emocional desproporcionado que solemos otorgar a las pérdidas individuales.
- Medir el desempeño en horizontes temporales amplios. Revisar la cartera con una frecuencia excesiva multiplica las ocasiones en las que el inversor se expone a movimientos de corto plazo —muchos de ellos pérdidas transitorias sin relevancia real—, lo que intensifica el efecto psicológico de la aversión a las pérdidas sin aportar ninguna información adicional relevante para la decisión de inversión.
7. Aversión a las pérdidas frente a aversión al riesgo: una distinción necesaria
Conviene no confundir la aversión a las pérdidas con la aversión al riesgo en sentido general, un sesgo relacionado pero distinto que se analiza en detalle en otro artículo de esta serie. La aversión al riesgo describe la preferencia general por la seguridad frente a la incertidumbre, y se manifiesta sobre todo en la tendencia a vender demasiado pronto las posiciones ganadoras (el llamado efecto disposición). La aversión a las pérdidas, en cambio, es más específica: se refiere concretamente a la asimetría en la intensidad emocional entre ganar y perder la misma cantidad, y su consecuencia más característica es el rechazo de apuestas favorables y el mantenimiento indefinido de posiciones perdedoras. Ambos sesgos comparten el mismo origen teórico —la Teoría Prospectiva de Kahneman y Tversky— y con frecuencia actúan de forma combinada en las decisiones reales de un mismo inversor.
8. Conclusión
La aversión a las pérdidas es, probablemente, el sesgo psicológico individual con mayor capacidad de distorsionar las decisiones racionales de un inversor: le lleva a rechazar oportunidades objetivamente favorables por el simple temor a perder, y a mantener indefinidamente inversiones fallidas para evitar el dolor de reconocer una pérdida definitiva. Ser consciente de esta asimetría entre el dolor de perder y el placer de ganar —y, sobre todo, entrenarse en evaluar cada decisión en el contexto del resultado global de la cartera, y no de cada operación por separado— es uno de los pasos más eficaces que puede dar cualquier inversor para tomar decisiones más racionales y, en última instancia, más rentables a largo plazo.
9. Para profundizar
- Kahneman, Daniel y Tversky, Amos — Prospect Theory: An Analysis of Decision under Risk (Econometrica, 1979), el artículo académico original que formalizó la aversión a las pérdidas y la función de valor.
- Kahneman, Daniel — Pensar rápido, pensar despacio, la obra de divulgación de referencia sobre este y otros sesgos cognitivos que afectan a la toma de decisiones económicas.
- Tversky, Amos y Kahneman, Daniel — Loss Aversion in Riskless Choice: A Reference-Dependent Model (The Quarterly Journal of Economics, 1991), que extiende el concepto a decisiones sin componente de riesgo explícito.
Este contenido tiene fines exclusivamente informativos y educativos, y no constituye asesoramiento financiero, recomendación de inversión ni una invitación a comprar o vender ningún producto financiero. Las rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda consultar con un asesor financiero cualificado y evaluar la propia situación y tolerancia al riesgo.
Deja una respuesta